「仕事は終わって請求書も出した。でも、取引先から振り込まれる前に材料費や外注費を払う必要がある」。このような事業の入金待ちに使われるサービスが、請求書買取のファクタリングです。アクセルファクターは、事業で発生した売掛金を買い取り、入金予定日より前の資金化を相談できるサービスです。[1]
ファクタリングを知らない人へ
売掛金とは、商品を納めたり仕事を終えたりして、取引先から後で受け取る予定のお金です。ファクタリングでは、そのお金を受け取る権利を売り、代金を先に受け取ります。手数料等が差し引かれるため、請求額がそのまま全額入るわけではありません。[2]
たとえば、来月末に50万円が入る予定でも、今週の仕入れに30万円必要な場合があります。こうした「売上はあるのに、現金が入る時期が遅い」という問題を整理するときの選択肢です。給料だけを受け取っている人の生活費不足とは、入口となる条件が異なります。
アクセルファクターの特徴
運営は株式会社アクセルファクターです。公式では最短2時間での資金調達を案内しています。事業の請求書をもとに、必要な金額や時期を相談して進めるサービスです。[3][1]
項目 | 確認内容 |
|---|---|
対象となるもの | 事業で発生した売掛金。買取可否は審査 |
契約方式 | 2社間・3社間の案内あり |
申込みの入口 | 公式フォーム・相談窓口 |
手続き | 書類提出、審査、条件確認、契約、入金 |
相談時に伝えること | 必要額、必要日、請求額、入金予定日 |
オンライン対応等の進め方も相談できます。来店・面談や債権譲渡登記が必ず必要とは限らず、個別の条件によります。[4]
2社間と3社間は何が違う?
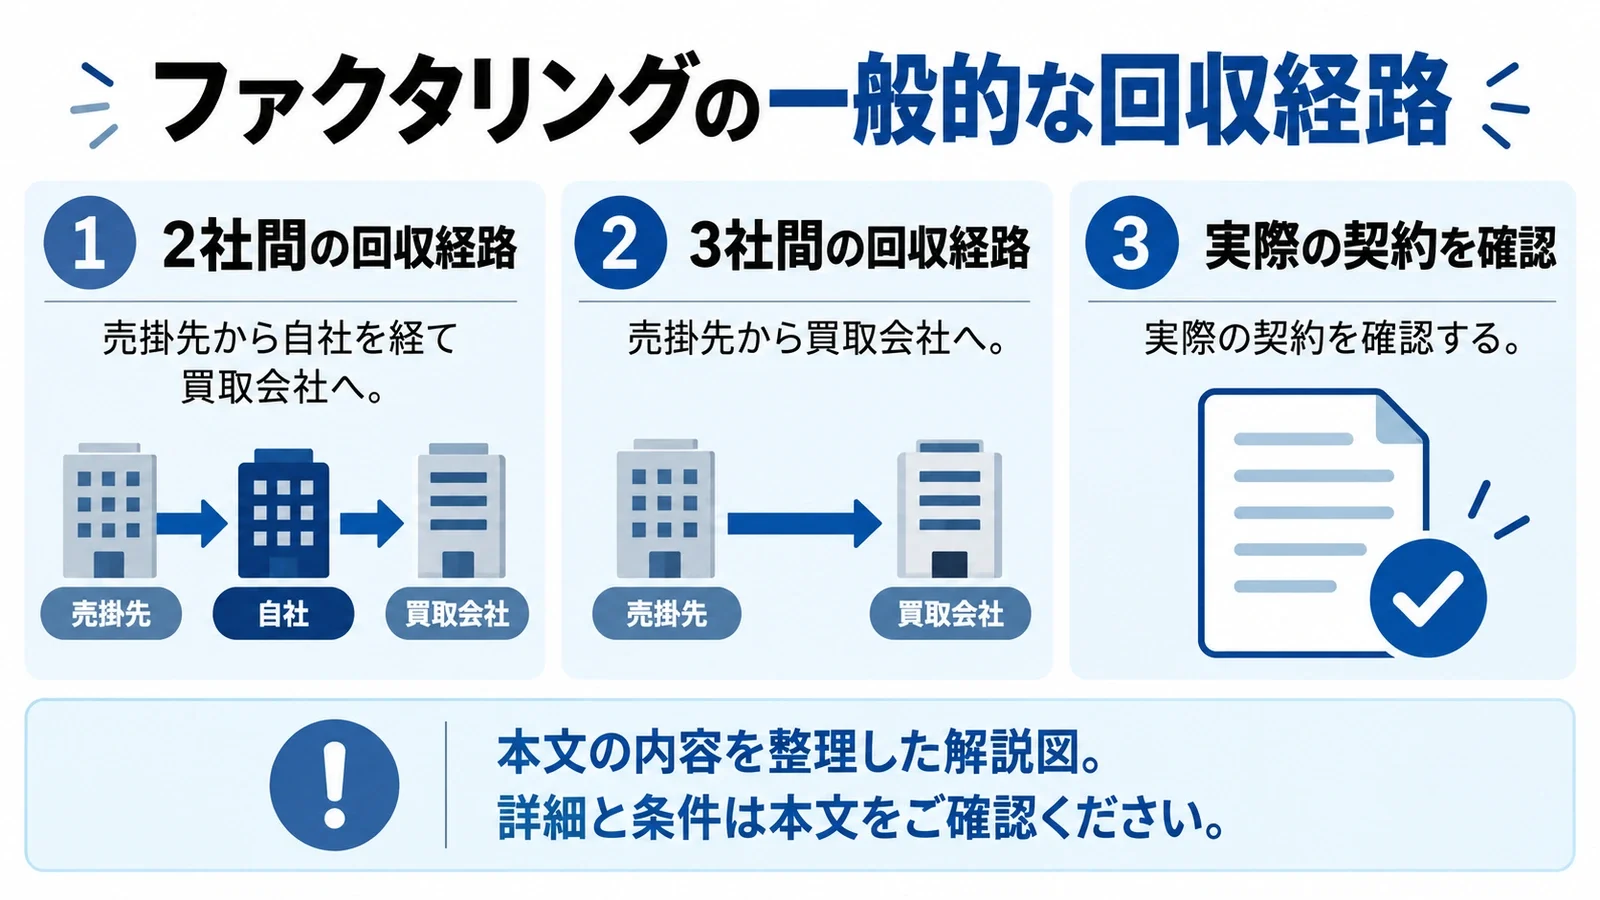
2社間は、利用者とファクタリング会社の間で進める方式です。一般に、取引先から利用者へ入った売掛金を、契約に従ってファクタリング会社へ引き渡す流れになります。3社間は取引先も関わり、債権を譲ることへの承諾等を含めて進める方式です。[5]
選ぶときは、手数料の低さに加え、取引先への連絡が必要か、誰がいつ代金を回収するかを確認します。自分の希望が「取引先に知らせず進めたい」のか「費用を抑えたい」のかを、最初の相談で伝えると話を整理しやすくなります。
手数料と、実際に受け取る額
公式FAQの目安では、2社間は1〜12%、3社間は0.5〜10.5%と案内されています。ただし範囲外になる可能性もあり、自分の請求書に適用される料金は見積りで確かめます。[4]
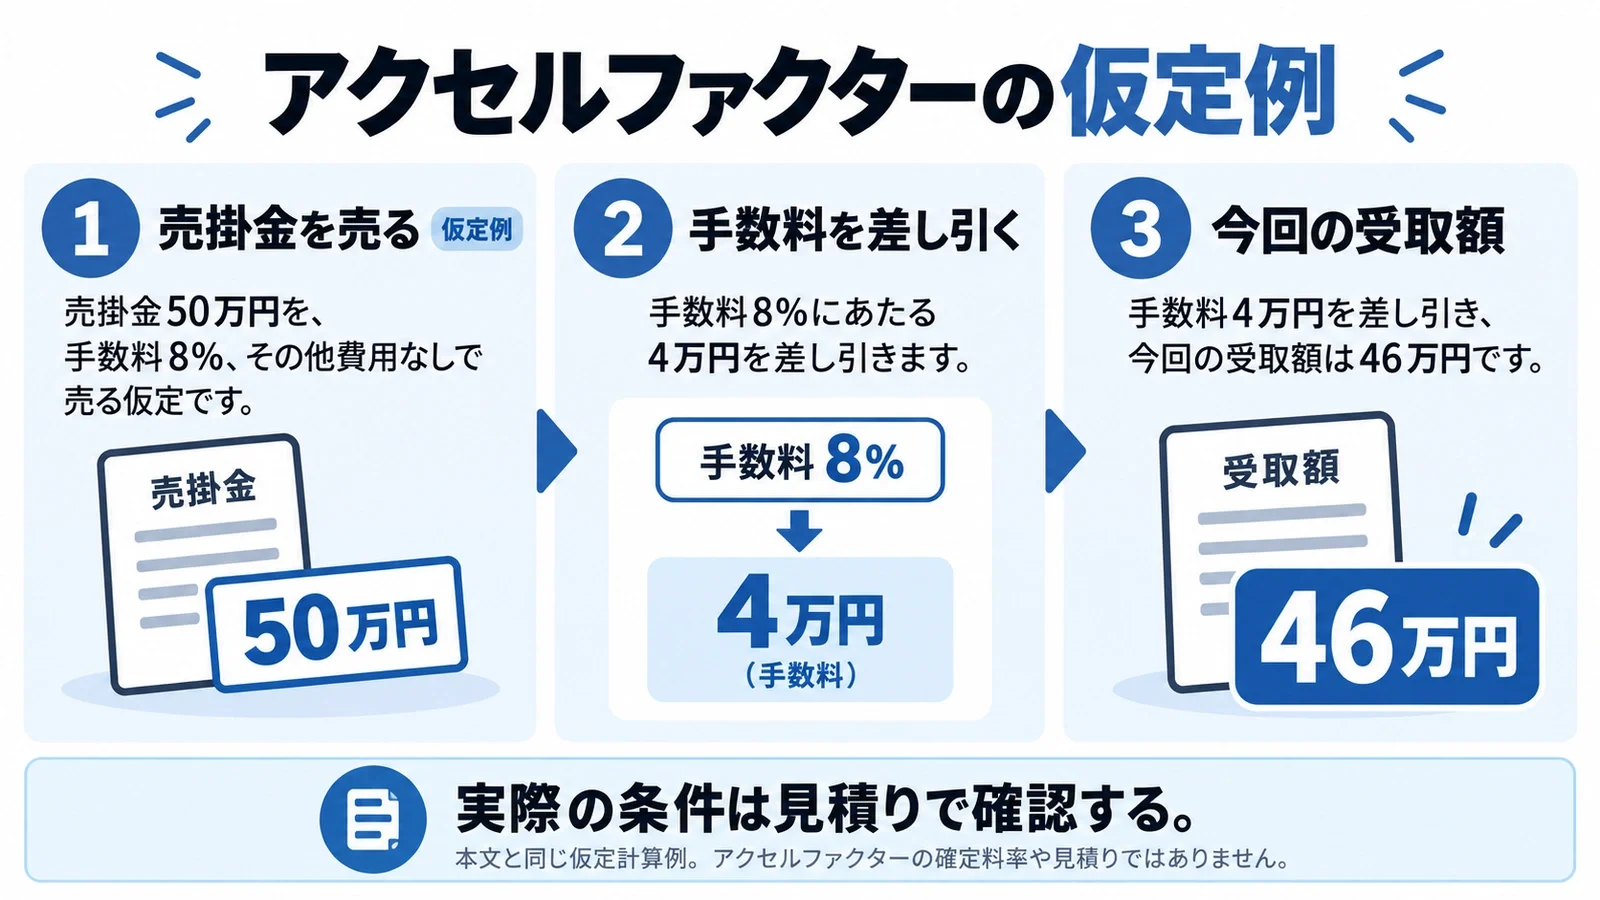
見積りでは「手数料率」だけでなく、「今回、口座にいくら振り込まれるか」を確認しましょう。たとえば次は、請求額50万円、手数料8%、その他費用なしと仮定した編集部の計算例です。アクセルファクターの確定見積りではありません。
計算項目 | 仮定例 |
|---|---|
売る売掛金の額 | 500,000円 |
手数料 | 500,000円×8%=40,000円 |
今回受け取る額 | 460,000円 |
必要資金が47万円なら、この例では1万円足りません。また、売った50万円を後日もう一度自由に使えるわけではないため、来月の支払いも含めて考えます。金融庁も、高額な費用で資金繰りが悪化する可能性を案内しています。[6]
利用対象と、相談前に用意するもの
まず必要なのは、事業上の実在する売掛金です。申込みに使いたい請求書が買取対象になるかを確認します。個人事業主の申告書類を説明する公式ページもありますが、窓口ごとに受付対象の確認が必要です。個人事業主の場合は、最初にその旨を伝えてください。[7]
主な準備資料は、請求内容を確認できる書類、通帳等の直近3か月分、本人確認書類です。金額や案件により追加資料を求められることがあります。書類に不足があると確認の往復が増えるため、提出方法と必要範囲を先に相談します。[4]
手元には「請求先・請求額・支払期日・仕事の内容・いま必要な額」のメモも用意すると便利です。請求書の額と本当に必要な額が違っても、そのまま伝えて構いません。どこまでの債権をどの条件で買い取れるかを見積りで確認します。
申込みから入金までの手順
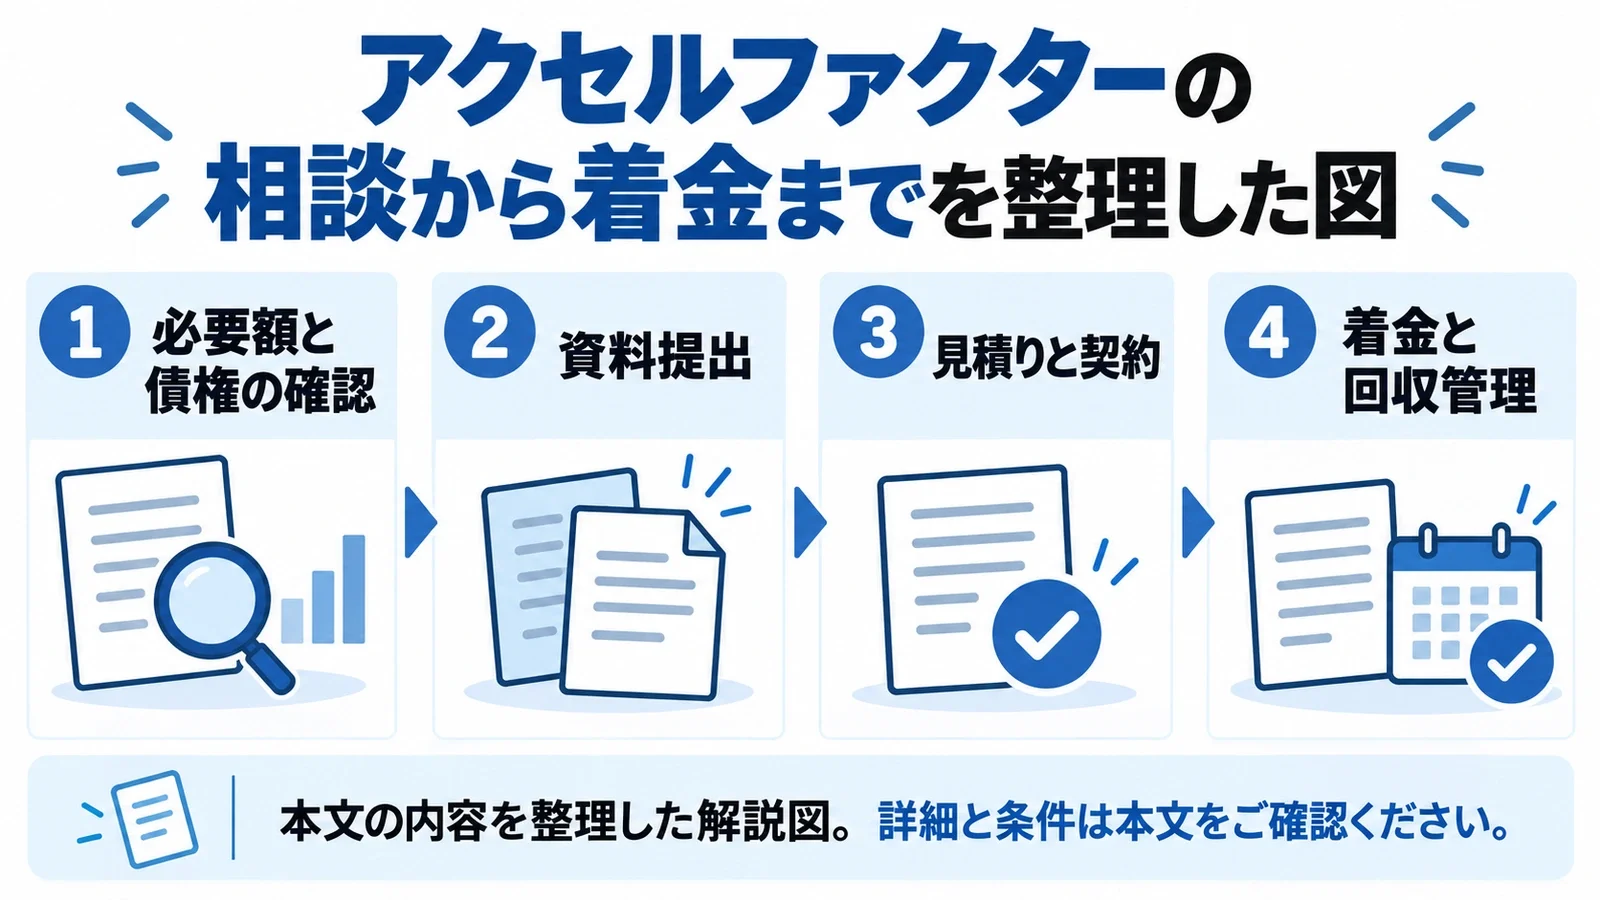
- 公式申込み・相談フォームで、希望調達額、法人・商号名、氏名、メール、携帯番号等を入力します。
- 備考欄などに「いつまでに、いくら必要か」と売掛金の情報を整理して伝えます。
- 担当窓口から案内された方法で必要書類を提出し、取引内容等の確認に対応します。
- 提示された買取額、費用、着金予定、取引先への連絡・回収方法を確認します。
- 納得した条件で契約し、銀行口座への着金を確認します。契約書と見積書は保存します。[8][7]
フォーム送信だけで入金が確定するわけではありません。先方からの案内に答えられるよう、申込後は電話・メールを確認できる状態にしておきましょう。
今日中に必要な場合の伝え方
「急いでいる」だけでなく、「本日15時までに外注費30万円を振り込みたい」のように、期限と必要額を具体的に伝えます。最短2時間は公式が示す最短の案内で、すべての案件の着金時間を約束するものではありません。FAQの最短1時間という審査時間と、銀行口座への着金も区別します。[4][1]
受付時間、書類の不足、追加確認の有無、振込先銀行への反映を踏まえ、いつまでの着金を見込めるかを聞いてください。広告の最短値だけで、支払先に入金を確約しないようにします。
入金後にすることと契約の確認点
先に受け取ったお金を使う前に、売った売掛金の回収日と引渡し方法を予定表へ入れます。取引先から入る代金の扱いは契約に従い、手元に残せる資金と分けて管理します。
契約前には、振込手数料等も含めた総費用、キャンセル条件、取引先が支払わなかった場合の負担、債権譲渡登記や通知の条件を確認するとよいでしょう。分からない言葉があれば、該当する条文を示して説明を求めます。相談が無料であることと、契約後の取消しに費用がないことは別です。[8]
よくある質問
請求書がない人でも使えますか?
このサービスは事業の売掛金を買い取るものです。事業の請求書や売掛金がない場合、同じ方法では利用できません。給与の受取り予定を代わりに使うものとして検討しないようにしてください。[2][1]
支払期日を過ぎた請求書も対象ですか?
公式FAQでは、取引先の資金難による支払い遅延等は買取対象にできない旨が案内されています。期日や入金状況を隠さず伝えて、対象か確認します。[4]
相談したら必ず契約しなければなりませんか?
公式フォームは相談も受け付けています。最初に見積りと説明を希望すると伝え、契約に進む前に条件を確認してください。すでに契約した場合の取消しは、その契約条件の確認が必要です。[8]
公式の相談・申込みリンク
申込み前に、必要な額・期限・売掛金の内容を1枚のメモにまとめましょう。説明を受けたら、今回の手取り額と、次の入金日以降に残る資金を見て契約するか判断します。
このサービスで特に間違えやすい条件
一般的な後払い・資金調達の説明だけでは、実際の申込みで迷う点が残ります。以下はアクセルファクターの公開案内と既存調査を踏まえて、対象・費用・手順を分けて確認する項目です。個別承認の条件や非公開の審査基準を推測で補っていません。
金額表より個別見積りを確認
公式のサービスページと複数の案内では料率の見せ方が異なります。古い比較サイトの一律レンジを確定条件にはせず、2社間・3社間、対象額、期日、売掛先を指定して見積りを取得する必要があります。この記事の5%などの計算は仮定であり、自社に適用される公式料率を断定するものではありません。[1]
通帳3か月・請求書・身分証をつなげる
公式FAQは請求書など売掛額を確認できる書類、通帳3か月分の写し、身分証明書を基本として案内しています。過去の同じ取引先からの入金と今回の請求書を照合できるようにすると、事業取引の説明が整理できます。案件や利用額による追加資料、原本・決算書の要否は申込時に確認します。[4]
最短2時間の条件は必要資料から確認
最短2時間という公式表示は、誰でも今から2時間で着金する保証ではありません。必要書類の送付、審査、面談・契約、銀行処理を分け、窓口の受付時間に間に合うかを確認します。電話相談だけ済ませた状態と、審査に必要な資料が全部揃った状態では進捗が異なります。[7]
通知の留保と契約違反時を分ける
2社間の説明にある通知留保は、どんな場合も取引先へ絶対に知られないという保証と同じではありません。回収金の送金、遅延・虚偽申告などの契約条項を見ます。3社間で売掛先の通知・承諾が必要なときは、担当者、経理、承認権限のある人へ説明する時間も入金予定に織り込みます。[1]
利用できる事業の売掛金か、生活費の相談かを分ける
アクセルファクターを検討する前に、将来入金される事業の売掛金が実在するか確認します。請求書を発行できるソフトを持っていることと、実際の債権を保有していることは別です。商品・サービスの提供、相手の確認、支払金額・期日が決まった取引を、発注書・請求書・明細等で説明できるようにします。給与を前借りするために請求書を作る方法は案内していません。
法人・個人事業主・フリーランス、売掛先が法人か個人か、未納品か検収済みか、支払期日が過ぎていないかで対象は変わります。対応範囲を宣伝の大きな見出しだけで決めず、対象資料と現在の申込み条件を確認します。見積りを取れることと、契約が承認されることも別です。
請求書・通帳・取引資料をひとつの取引として説明する
資料の役割 | 照合する情報 | よくある確認不足 |
|---|---|---|
請求書 | 取引先名、請求番号、対象業務、金額、期日 | 売却対象の金額と請求書全額が一致しない |
入出金明細 | 口座名義、金融機関、対象期間、過去の入金 | 主口座だけで全口座の指定を満たしたと思う |
発注・納品・検収等 | 今回の売上が実際の取引から生まれた証拠 | 請求書だけで納品・検収まで説明できると思う |
本人・法人の確認 | 代表者、住所、法人名、申請権限 | 変更前の住所や屋号で情報が食い違う |
決算・確定申告・試算表 | 対象年度、事業の状況、売掛残高 | 古い年度や資料の一部だけを提出する |
既存譲渡・借入等 | 重複対象の有無、他社への約束 | 既に売った請求書を未売却として提出する |
書類を提出する前の4つの整理
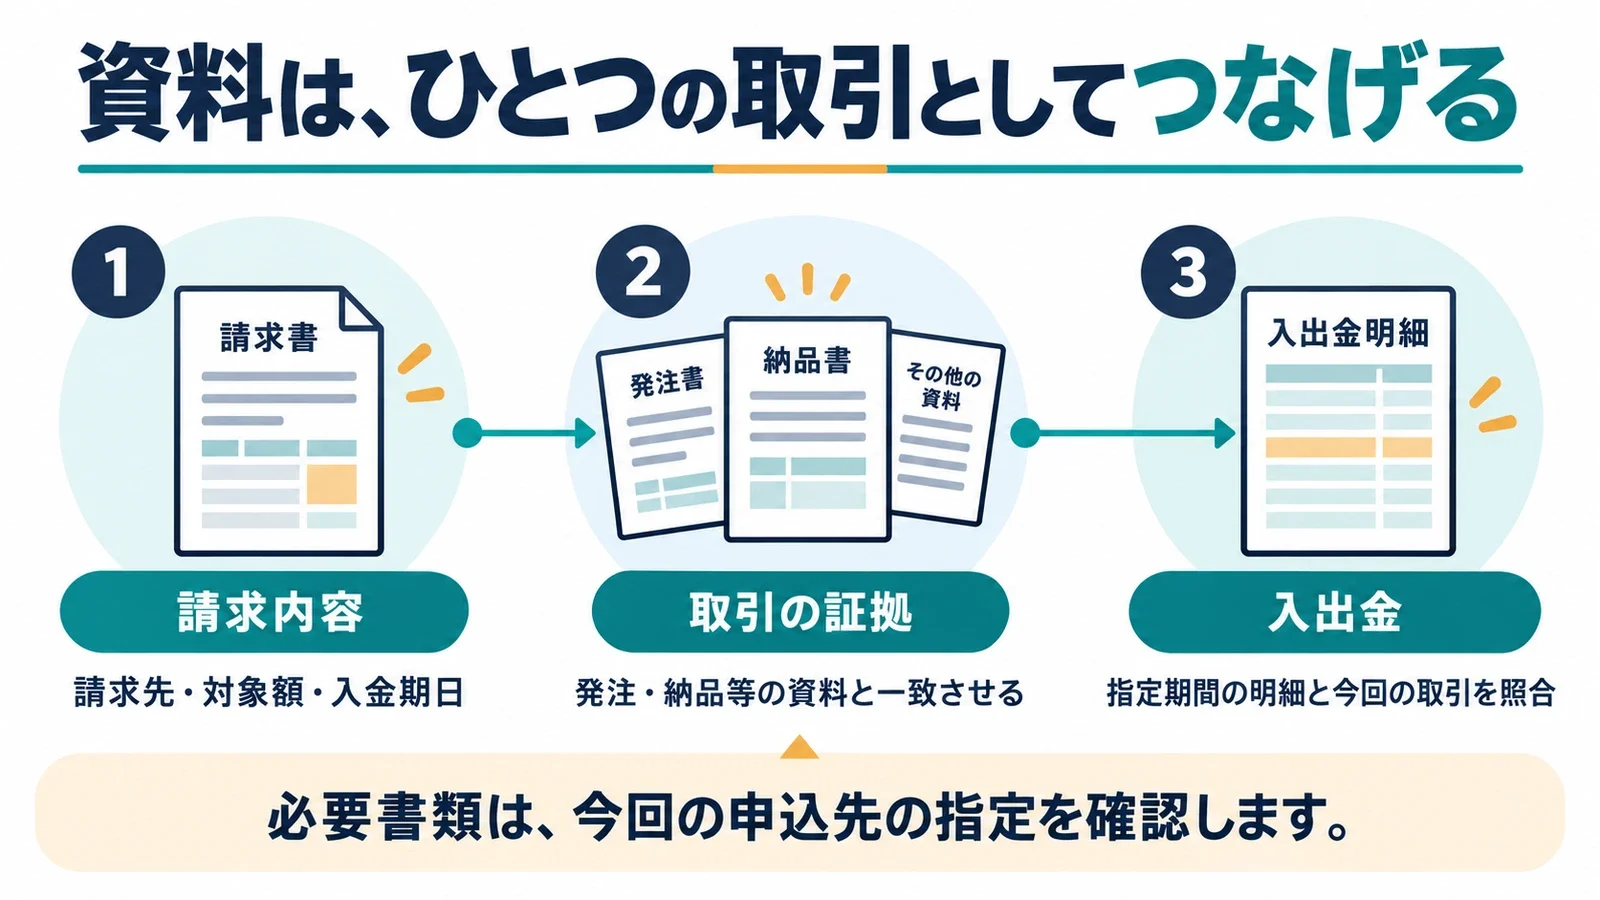
以下は資料の確認方法です。すべての会社が同じ書類を必須とする一覧ではなく、アクセルファクターの申込案内で求められる範囲をそろえるための観点です。
請求書の金額と対象部分
請求書の全額を売るのか、一部を売るのかを確認します。値引き、返品、源泉徴収、相殺、既払金がある場合、額面通りの入金になるとは限りません。請求書の表示と実際に受け取れる金額が違うときは理由を添え、未確認の差額を勝手に取り除いて見積りを良く見せないようにします。 アクセルファクターへ伝える際は、今回の債権のどの情報かを明確にしてください。
入金期日と証拠の整合
請求書に期日がない場合、契約や相手の支払案内で確定できるかを確認します。支払サイトが長い取引、月末締め、休日の銀行処理などは、何日に回収する見込みかを具体化します。過去に遅延があった場合も事実を伝え、当初の期日だけで安定回収と説明しないようにします。 アクセルファクターへ伝える際は、今回の債権のどの情報かを明確にしてください。
画像・PDFの提出
四隅、ページ順、金額、名義、取引期間を読める状態にします。複数ページのPDFは必要なページを抜かしていないか確認します。口座明細はスマートフォンの一部のスクリーンショットだけでは期間と名義を説明できない場合があります。加工して数字を変えず、追加資料が求められた場合は正式な方法で提出します。 アクセルファクターへ伝える際は、今回の債権のどの情報かを明確にしてください。
取引先の連絡先と承諾
2社間・3社間、商品ごとの確認方法を見ます。3社間で承諾が必要なら、現場の担当者だけで決裁できるか、経理や代表者の確認が必要かを整理します。通知不要の訴求がある2社間でも、解除・違反等の例外条項は契約で確認し、誰にも絶対に知られないとは説明しません。 アクセルファクターへ伝える際は、今回の債権のどの情報かを明確にしてください。
広告の料率ではなく手取りで考える
この原稿で確認する費用モデルは「変動料率」です。以下の主な計算例では対象額300,000円、料率5%、固定費用0円を用います。料率と追加費用は説明用の仮定で、自社の正式な見積りではありません。
手取りは「対象額−料率による費用−固定・追加費用」です。この例では285,000円を受け取る関係になります。取引先の売上債権が300,000円あることと、今日300,000円受け取れることは同じではありません。支払先へ同額を振り込む必要があるなら、その差額も別に必要です。
対象額の仮定 | 料率による費用 | 固定費用の仮定 | 手取りの計算 |
|---|---|---|---|
150,000円 | 7,500円 | 0円 | 142,500円 |
300,000円 | 15,000円 | 0円 | 285,000円 |
600,000円 | 30,000円 | 0円 | 570,000円 |
900,000円 | 45,000円 | 0円 | 855,000円 |
必要な現金から対象額を逆算する
仮に支払先へ300,000円必要で、同じ5%と固定0円が適用されるなら、必要な対象額の算術目安は「(必要額+固定費用)÷(1−料率)」です。計算上は約315,789円となります。ただし、アクセルファクターがこの金額を買い取るという承認ではありません。請求書を新しく水増しする方法でもなく、実在する債権の範囲内で対象額・一部買取の可否を確認するための計算です。
料率が変動する場合は低い・中間・高い条件を用意し、どの手取りなら不足が埋まるかを見ます。承認額が希望より少ないときは、料率だけ変えて計算し直すのではなく対象額も変更します。見積りにない登記・振込・事務・対面費用などがあるなら、負担者と発生条件を署名前に確認します。
利益に対する負担と、短い期間の費用を分ける
対象額300,000円の仕事の粗利益率が20%という仮定なら、粗利益は60,000円です。買取費用が15,000円なら、粗利益の約25.0%に相当します。これは自社の確定決算やアクセルファクターの平均利益の話ではありません。売上の数%という小さく見える料率でも、利益に対する負担は大きくなることを示す例です。
借入れの年率と、債権売却の1回の費用率をそのまま同じ単位で比べないようにします。資金が必要な日数、返済・回収の形、審査期間、調達できる額、契約責任が異なります。単純に年換算した高低だけで法的性質を断定せず、正式な契約内容と手取り、将来の資金繰りを比較します。
一部買取・複数請求・分割入金の見方
一部買取に対応する場合、請求書全体の入金と売却した部分を区別します。売却対象20万円、手取り18万円という仮定なら、2万円の費用があり、取引先から後日受けた20万円をまた自由な現金として数える計画にはしません。請求書の残る未売却部分は契約で何円か、入金先はどうするかを確認します。
複数請求を申し込む場合は請求番号と期日を1件ずつ記録します。取引先が同じでも、それぞれの検収・値引き・入金予定が違うことがあります。見積りの対象に入った請求と対象外の請求を分け、一括の振込額だけで台帳を管理しないようにします。将来の回収が分割で来るときも、送金額と期限を自己判断で分割せず、契約の指定を確認します。
申込みから銀行着金まで、工程を分けて確認
「最短」の表示は平均や保証ではありません。以下の工程と、アクセルファクターの今回の案内に残る確認を分けると、今日の支払期限に間に合うかを具体的に確認できます。
1.公式の相談・登録を進める
必要資金と期限、売掛先、実在する対象額、現在の申込者の事業形態を伝えます。無料相談、会員登録、見積り、買取契約は別の段階です。相談したことだけで対象債権が売却されたと判断しません。販売業務の営業登録と、債権買取を利用する顧客登録を取り違えないようにします。
2.事業・本人情報と口座を登録する
名義、代表者、住所、振込先を現在の情報でそろえます。法人名と屋号、個人名の関係が分かる資料を用意し、第三者の口座を指定する方法には進みません。振込先が正しいことと本人確認が承認されたことは別なので、アカウントの通知と手続き状態を確認します。
3.請求書と取引を説明する資料を提出する
必要資料の期間と種類を照合します。アップロードできたことだけで書類が受理され不備がなくなったとは限りません。追加確認の連絡先と返信期限を見て、資料が揃った時点がいつかを記録します。誰でも同じ審査基準・承認額になると推測せず、今回の審査結果を待ちます。
4.審査結果・見積り・契約を確認する
最終の対象額、料率、追加費用、手取り、回収方法、送金期限、通知、登記、責任、解除を読みます。口頭説明と文書が異なる箇所は署名前に確認します。電子契約の認証と署名が終わったら契約書を保存し、分からない条項を解釈だけで飛ばさないようにします。
5.着金を確認して将来の回収計画を更新する
振込手続き完了の連絡と銀行残高の反映を分けて確認します。支払先への送金に時間が必要なら着金後の操作も予定に入れます。前倒しした対象債権を将来の自由な入金から外し、元の期日にどの額を引き渡すかを資金繰り表と社内台帳へ反映します。
契約を読むときの責任・通知・回収の整理
条項 | 確認したい内容 | 混同してはいけない点 |
|---|---|---|
対象債権 | 請求番号、相手、額面、売却部分、期日 | 対象外の請求まで売却したと考えない |
表明・保証 | 実在・未譲渡・請求の争い等の説明 | 売掛先倒産と申請者の虚偽を同じ扱いにしない |
回収委託 | 誰が入金を受け、何円をいつ送るか | 受け取った手取りだけ戻せばよいと考えない |
通知・登記 | 通常時、例外、解除・違反時の扱い | 広告の通知不要を無条件の秘密保証へ変えない |
費用 | 手数料、振込、登記、対面などの負担 | 下限料率を確定請求額と考えない |
解除・損害等 | 違反、取消し、賠償、紛争窓口 | ノンリコースなら何をしても責任がないとは思わない |
売掛先から入金された後の管理
アクセルファクターとの契約で自社が回収する形なら、取引先から入った額のうち譲渡対象分を確保します。会計上の処理、口座の残高、今回自由に使える現金は同じ概念ではありません。対象分を再び仕入れや給与へ使う前に、契約の送金先と期限を確認します。担当者が複数いる会社では、請求番号と売却対象額を共有します。
取引先の入金が遅れた、値引き・相殺が発生した、部分入金になった場合は、契約の通知・連絡手順を確認します。自社だけで送金期限を延長しないようにします。売掛先の倒産リスクを誰が負うかと、回収したお金を引き渡す約束は別なので、事実を整理して正式な窓口へ相談します。
3か月の資金繰りへ前倒しを反映する
売却で現金が増えても売上や利益が同額増えるわけではありません。以下は説明用の仮定です。
月 | 売却前の入金予定 | 今回の前倒しの影響 | 資金計画への記録 |
|---|---|---|---|
今月 | 150,000円 | 手取り285,000円を追加 | 今日の支払いと残る費用を確認 |
翌月 | 450,000円 | 譲渡部分300,000円を自由資金から外す | 回収・送金予定と未売却入金を分ける |
翌々月 | 300,000円 | 新しい取引がなければ前倒しの効果は続かない | 元の不足原因と通常の利益を確認 |
この例はアクセルファクターの貸付返済表ではなく、将来入金の二重計上を防ぐ資金繰りです。毎月同額を5%と固定0円の仮定で12回売ると、費用だけで180,000円になります。毎回の不足を新たな売却で埋める状態なら、回収サイト、利益率、固定費、取引先との支払条件なども見直す必要があります。
よくあるトラブルと、窓口へ伝える情報
アクセルファクターについて問い合わせる際は、案件番号、対象債権、必要資金、期日、提出・契約・振込のどの工程にいるかを伝えます。
見積りが希望より高い
低い広告表示が自社へ適用されるとは限りません。対象額・期日・方式・売掛先を同じ条件にそろえた別の見積りと比較し、追加費用を含む最終手取りを見ます。費用が高い理由の説明を確認することと、説明があれば必ず利用すべきという判断は別です。契約前なら、署名の有無と申請状態を確認して意思決定します。
書類を送ったのに進まない
どの資料が不足か、提出した期間・名義・請求番号が合うかを確認します。面談・署名・本人確認など、書類送信以外の工程が残っている場合もあります。最短の時間が過ぎたことだけで契約や入金が成立したと判断せず、現在の工程を窓口へ確認し、必要な支払期限を具体的に伝えます。
審査に通らない
非公開の基準を推測で断定しません。資料不足、対象外、未確定の債権、既存譲渡など修正できる事実があるかを整理します。再申請の前に情報を正しくし、同じ債権を別会社へ重複売却することは避けます。審査結果を偽るための書類加工や架空請求書の作成は、資金繰りの解決策ではありません。
契約後に入金がまだ見えない
電子署名が完了したか、振込案内の名義・口座が正しいか、銀行の反映が済んだかを確認します。着金予定と支払先への送金期限を記録し、担当者に状況を照会します。通信エラーや処理中の状態で同じ契約を繰り返す前に、成立している契約番号があるかを確認します。
売掛先の支払が予定と違う
入金日、金額、値引き、相殺、部分入金などの事実を整理し、契約の連絡手順に従います。費用を引いた手取りと回収対象額は同じではありません。倒産、不払い、申請情報の誤り、自社が回収金を保有している状態を分け、自己判断の送金停止や対象債権の再売却で対応しないようにします。
他社と比較するための見積り依頼メモ
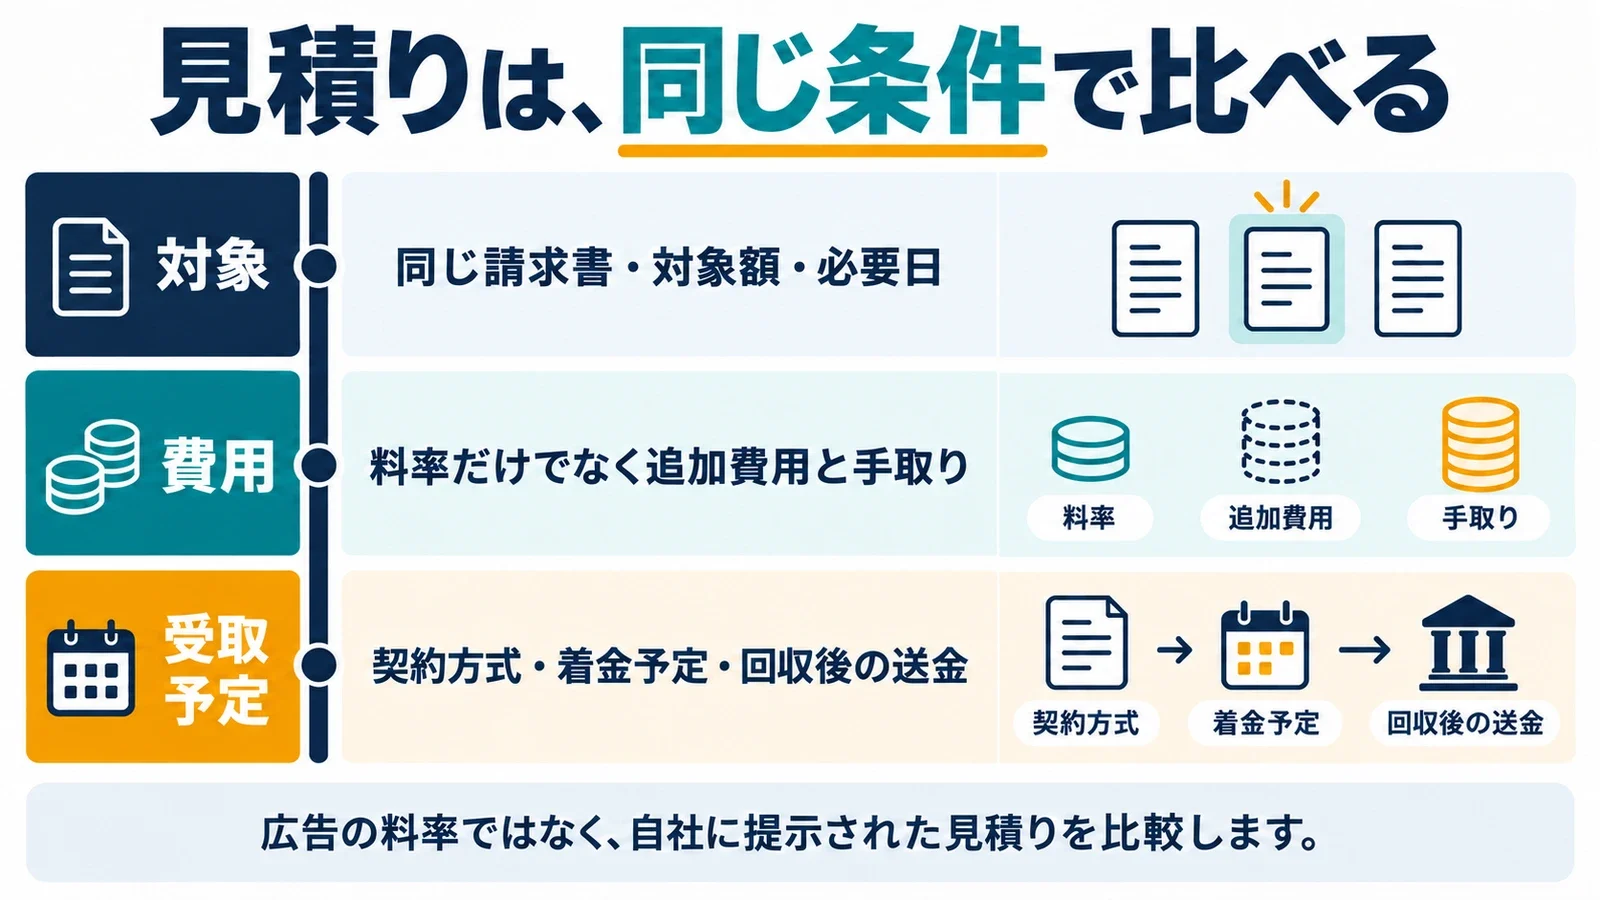
「アクセルファクターについて、法人/個人事業主として相談します。売掛先は○○、請求額○円、確定した入金予定日は○月○日、必要な手取りは○円、資金が必要な期限は○月○日です。既存譲渡の有無は○○です。対象額、方式、総費用、手取り、追加書類、契約と着金の目安、回収後の送金条件を教えてください」。これは確認事項のひな形で、特定の料率や承認を保証する申請文ではありません。
回答を比較するときは「安いですか」だけではなく、受取額と日付をそろえます。相手の回答が見積り条件なのか、一般説明なのかも記録します。契約文書にない約束を過去の紹介記事から足さず、変更がある場合はその内容が正式な見積りと契約に反映されているかを確認します。
公式の相談・申込みと最後の確認
アクセルファクターの公式案内・申込入口で、現在の対象者・書類・費用を確認してください。無料相談・見積り・会員登録と、債権譲渡契約は別の段階です。この記事は契約書の個別審査や金融・法務の監修を済ませた実体験レビューではありません。
最後に、対象債権が実在し未譲渡か、受取額が必要額を満たすか、今日の着金だけでなく将来の支払計画が崩れないか、回収金の送金を守れるかを確認します。曖昧な責任条項や実質的な借入れを疑う条件は、署名前に説明を求め、必要に応じて専門家・公的相談窓口で確認してください。
自社の見積りへ置き換える資金繰り演習
アクセルファクターへの相談前に使う練習です。費用モデルの公式表示と、ここで説明用に仮定する料率5%・固定費0円を区別してください。特定の条件で承認される、今日振り込まれるという見込みではありません。小数の端数は計算説明用に丸めており、正式な見積りの端数処理は別に確認します。
必要額から買取対象額を逆算する
必要な手取りが195,000円なら、対象額をそのまま195,000円とすると費用分だけ不足します。単純な仮定式では「対象額=(必要手取り+固定費)÷(1−料率)」です。今回の仮定では約205,264円の債権を資金化し、費用約10,263円を引いて必要額を確保する関係になります。
ただし一部買取ができるか、最低金額を満たすか、承認額がいくらかは商品と審査によります。算式に入る額を自由に選べる契約とは限りません。売却できる債権が不足しているなら、計算上の必要額だけを請求書へ書き足すのではなく、必要支出の時期や正当な別の調達方法を見直します。
値引きが入る請求書をどう説明するか
額面300,000円の請求に、品質調整や契約上の値引きが仮に12,000円残っているとします。満額が確定した債権という説明と違うため、申請前に事実と裏付けを伝えます。売掛先が支払う予定額、確定していない部分、合意日を整理し、アクセルファクターがどの部分を対象にできるか確認します。
請求書のPDFが作れることと、売掛先がその額を支払う義務を認めていることは同じではありません。口頭のやり取りしか残っていない場合は、相手へ事実確認を求めるなど正当な記録を整理します。見積りを有利に見せるために争いを隠したり、金額を修正して別の請求書として出したりする対応はしません。
複数債権のうち何を売るか
請求書Aが300,000円で30日後、請求書Bが180,000円で60日後に入金する仮定を置きます。必要額は195,000円です。Aだけ、Bだけ、一部ずつという選択を計算上比較できますが、各債権の承認・部分売却の可否・料率は別々に確認します。Bの入金が遠いから必ず同じ料率という扱いにはなりません。
比較票には、売掛先名、請求番号、額面、期日、対象額、手取り、費用、未売却額、回収先を一行ずつ記録します。見積り中の債権と契約済みの債権を分けることが重要です。複数会社から見積りを取っても、ひとつの債権を重ねて売却できる意味ではありません。契約が成立したら、他の担当者への状況共有と自社台帳の更新を行います。
実際の費用を粗利益と突き合わせる
対象となる仕事の売上を300,000円、直接の仕入れ・外注等をその80%と置くと、単純な粗利益は60,000円です。前倒し費用を15,000円とすると、粗利益に対する割合は25.0%です。費用が売上の5%でも、利益から見た負担は同じ割合ではありません。さらに家賃・管理費・税等を払う前の比較であることにも注意します。
これだけで取引の是非を断定するのではなく、今日必要な支払を守る価値と、繰り返したときに残る利益を比較します。資金化によって確実に追加利益が出ると想定して表を埋めず、実際の受注・支払予定を使います。資金不足が毎回同じ理由で起こるなら、取引先との入金条件、仕入先への支払条件、価格設定の見直しも必要です。
契約成立後の担当者引き継ぎ
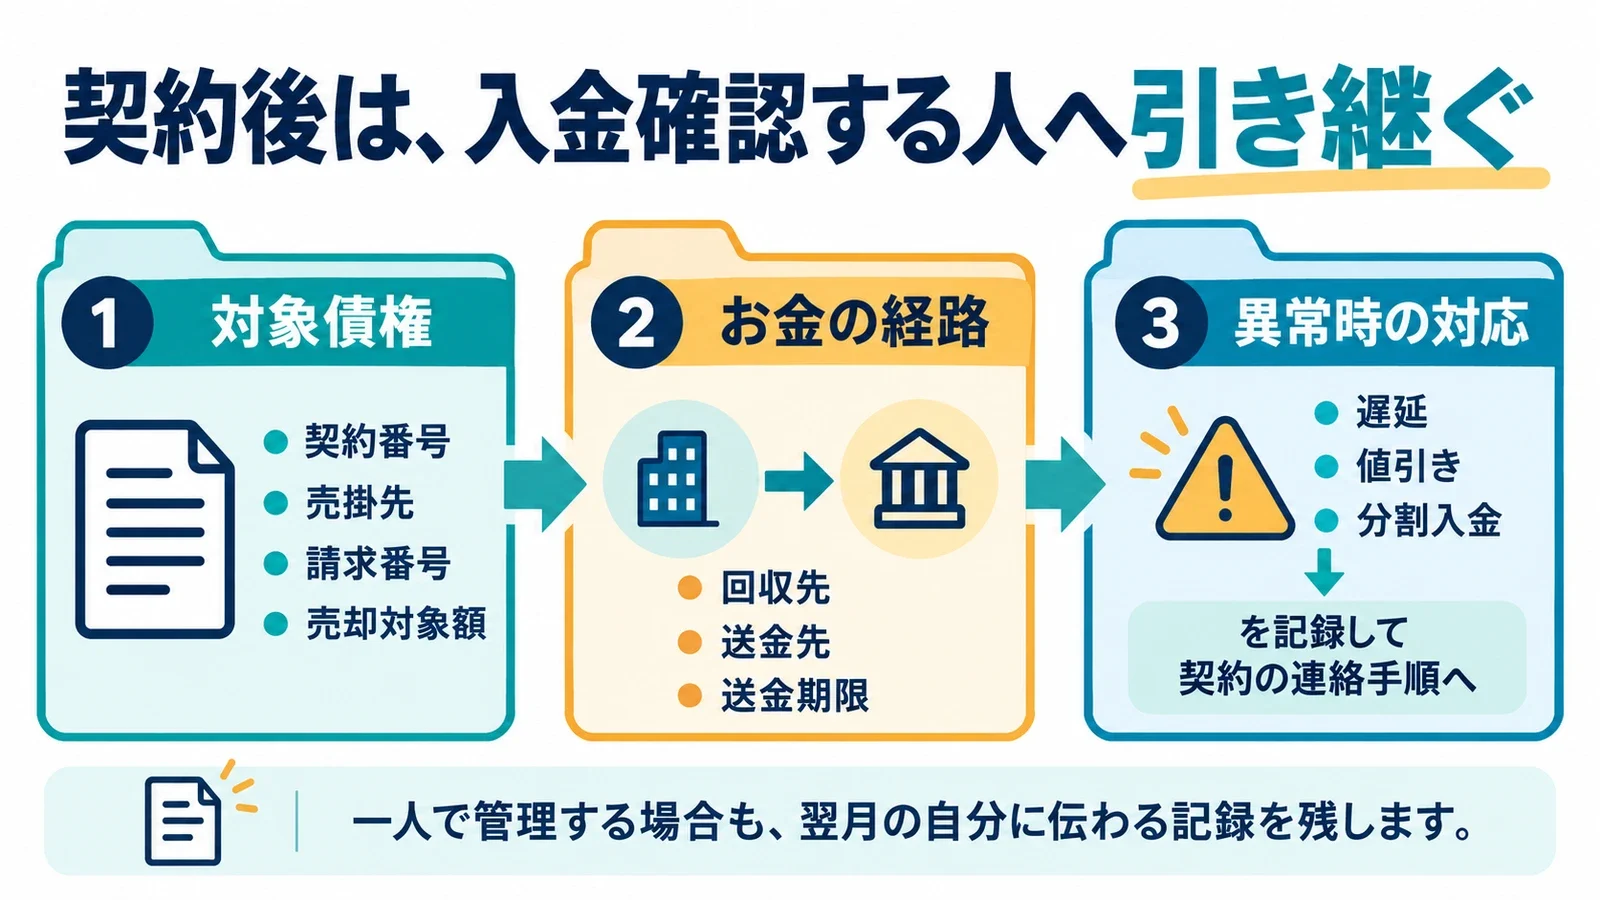
アクセルファクターで債権を売却したら、営業担当が申込みを終えただけで経理の処理まで済んだとは扱いません。契約番号、売掛先、請求番号、売却対象、回収先、送金義務、期日、異常時の連絡先を、実際に入金確認する人へ渡します。個人事業主が一人で管理する場合も、翌月の自分が見ても分かる記録にします。
二者間方式で自社が回収する契約なら、売掛先から届く入金のうち売却対象分を自由な売上入金として再使用しないよう区別します。三者間方式等で直接買取会社へ払う契約なら、自社口座へ入ってこない予定を通常の入金として残さないようにします。どちらも売却した対象額と手取り額が異なるため、銀行残高だけを見て残る債務・権利関係を判断しません。
入金が分割された場合
売掛先から満額の予定に対して一部のみ振り込まれたなら、入金日時、金額、残額の予定と理由を記録します。アクセルファクターとの契約でどの額をいつ送金・報告するかを確認し、自分の都合で不足分を差し引いた額だけ送ると決めないようにします。支払遅延、争い、倒産、相殺は原因が異なり、契約上の連絡と責任の範囲も一緒とは限りません。
ノンリコースという名称だけで、事実説明や回収金の送金義務、契約違反の責任までなくなるわけではありません。売掛先の信用リスクを誰が負うかと、自分が正しい資料を出して契約を守る責任を分けて読みます。判断が難しい条項は、署名後に初めて調べるより、署名前に文書で説明を求める方が整理しやすくなります。
見積りを断る・再相談するときの確認
アクセルファクターへ書類を送った後でも、提示条件が必要額や期日に合わないことがあります。無料相談、見積り、契約前の同意、契約後の取消しは同じ段階ではありません。まだ署名していない場合は見積りの有効期限と、断る場合の連絡方法・費用の有無を確認します。すでに契約が成立した場合は、広告にある「無料相談」から取消しも無条件無料と推定しません。
再相談で別の債権を出す場合には、前回から変わった額、期日、資料、既存契約の状態を説明します。見積りを取ったことだけで債権が譲渡されたと決めつけず、成立の証拠を確認します。一方、署名済みの契約を未成立と思い込んで別会社へ売ることも避けます。相談の履歴と契約文書の管理が、複数候補を比較する際の基本になります。
契約前に担当者へ聞く具体的な質問
聞くこと | 必要になる判断 |
|---|---|
今回の買取対象額と入金額を別々に示してほしい | 希望する手取りが確保できるか |
表示料率以外の費用をすべて知りたい | 追加書類・登記・振込等を含めた総費用を比較する |
書類が揃った後の次の工程は何か | 最短表記と自社の着金予定を分ける |
取引先への通知や承諾はどの場面で必要か | 通常時と例外時の手順を確認する |
回収が遅れたときの連絡・責任はどうなるか | 信用リスクと申請者の義務を分ける |
売却後の経理処理に渡す資料は何か | 自社の台帳・送金予定を整える |
これらはアクセルファクターの個別の契約回答を代筆したものではありません。回答に不明点が残った場合は、正式な見積りと契約文書で確かめます。ここまで整理したうえで、売却対象、費用、受取日、将来の資金繰りが目的に合うか判断してください。