「欲しい物があるけれど、今日の口座残高では足りない」「クレジットカードを持っていないので、通販の支払い方が分からない」。そんなときに、対応するお店の代金を後日まとめて支払う選択肢が、Paidy(ペイディ)です。
先に押さえたいのは、ペイディは買い物の決済手段であり、自分の銀行口座へ現金を振り込んでもらうサービスではないことです。また、登録できたことと、希望する買い物や分割払いが承認されることは別です。この記事では、初めて使う人が「自分の買い物に使えるか」「いくら、いつ払うか」「どこで申し込むか」を順番に判断できるように説明します。
情報確認日:2026年10月1日。料金・機能は公式公開資料で確認したものです。操作は公式手順に基づく説明であり、編集部が実際に審査や購入を行った体験談ではありません。
最初に結論:ペイディが合う買い物と、先に確認する3点
ペイディを検討しやすいのは、購入する通販サイトが対応していて、請求期日までに支払うお金を確保できる場合です。分割を希望するなら、本人確認・審査に加えて、その店舗と購入金額が希望回数に対応している必要があります。[S217][S203]
まず購入画面で「あと払い(ペイディ)」が選べるかを確認し、次に送料を含めた注文総額を見ます。最後に、その代金が翌月の生活費や既存の請求と両立するかを確かめてください。この順番なら、アプリを入れてから「買いたい店で使えなかった」と気づく手間を減らせます。
今の希望 | 判断の入口 |
|---|---|
対応通販で、代金を翌月まとめて払いたい | 通常のあと払いを確認する |
数か月に分けて払いたい | 本人確認・ペイディプラス・店舗別の分割条件を確認する |
Apple製品を専用プランで買いたい | 通常の分割とは別にApple専用プランの条件を見る |
Visaのカード番号をどの店でも使いたい | 終了したペイディカードと混同しない |
家賃などを振り込む現金が欲しい | ペイディで対応できる用途ではない |
ペイディとは?「お店で買う」と「代金を払う」の時期を分ける仕組み
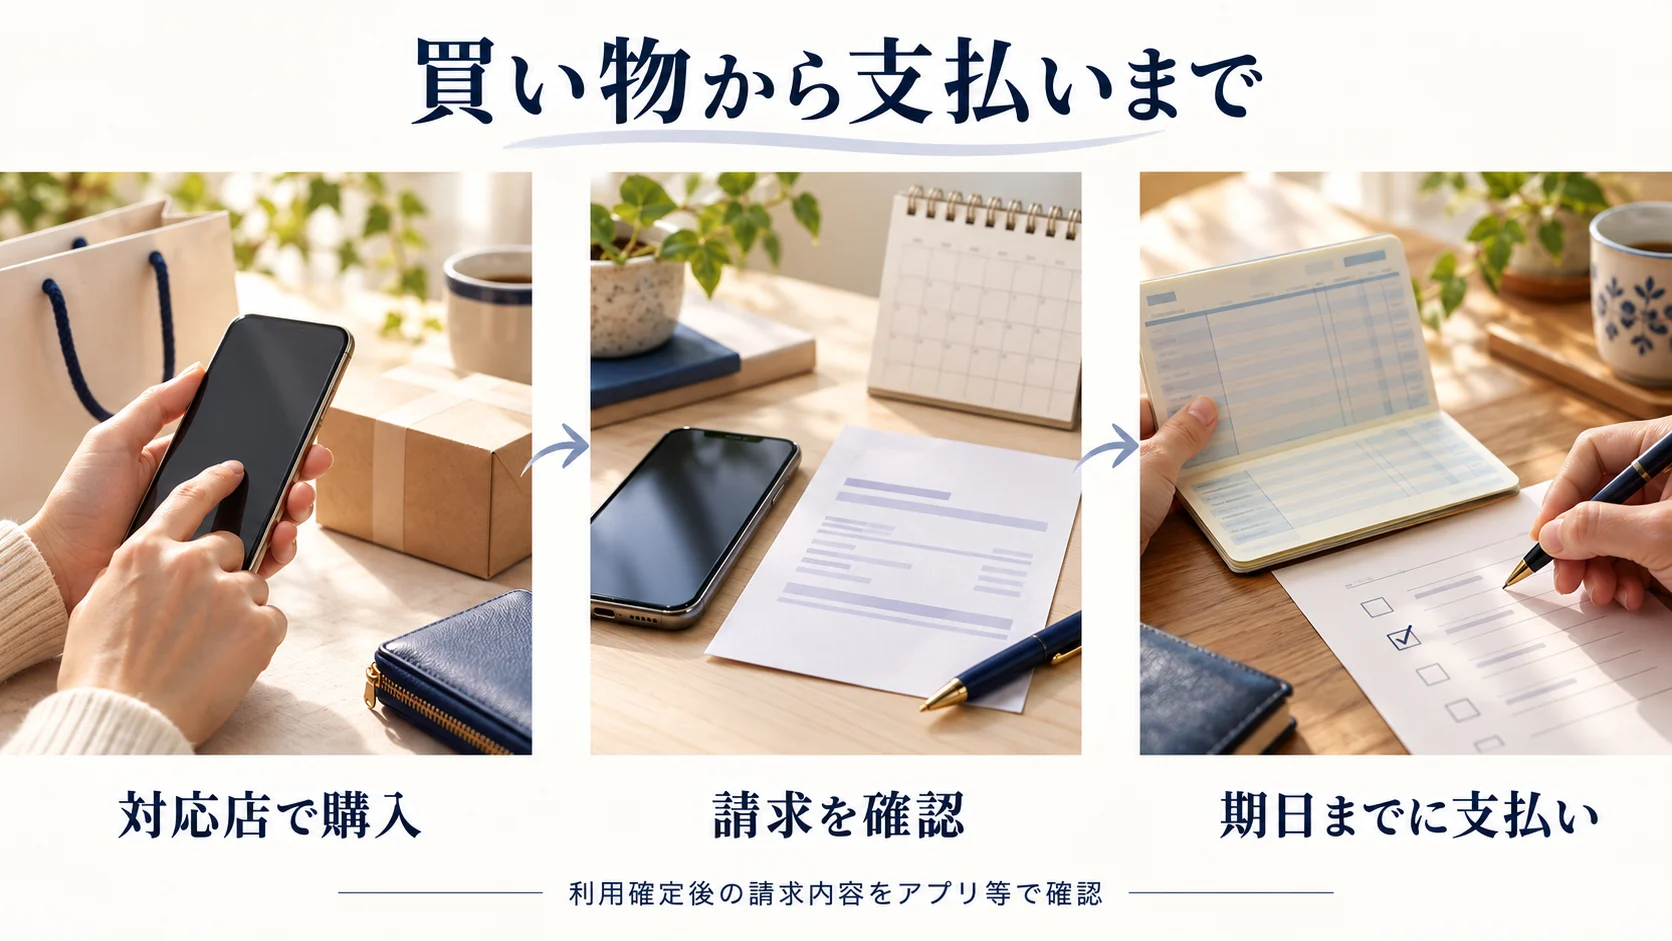
通常の買い物では、現金を渡す、銀行残高から引き落とすなど、商品を購入するときに支払います。ペイディでは対応店で決済が承認されると、その注文の代金を後日の請求にまとめて支払います。注文した商品や配送についての相手は販売店で、請求や支払い方法についての相手はペイディです。
買い物の際には、販売店の決済画面でペイディを選び、メールアドレス・携帯電話番号を入力してSMSで認証します。クレジットカード番号を入力する方法とは異なります。アプリは明細、請求、本人確認、分割への変更などを管理するために使います。[S217]
たとえば、同じ月に日用品を4,200円、通勤用の靴を6,800円買い、いずれもその月の利用として確定したとします。一括払いだけなら、商品代の合計11,000円が翌月の請求の土台になります。買い物のたびに現金を用意しなくてよい一方で、アプリを開かずに使い続けると、複数の注文がひとつの大きな請求になる点を見落としやすくなります。
この例は仕組みを理解するためのものです。実際にどの月へ入るかは、単純な注文日だけではなく販売店の利用確定状況を確認します。「今月注文したから必ず来月の請求」と決めつけず、アプリの確定済み・未確定の表示を見るのが確実です。[S02]
ペイディ本体と、終了した「ペイディカード」は別
検索すると「ペイディカードでVisa加盟店の支払いができる」「リアルカードを発行できる」と説明する古い記事が残っています。しかし、ペイディカードのサービスは2025年9月30日に終了しています。カードの有効期限が残っていても、現在利用できる根拠にはなりません。[S204]
一方、ペイディ加盟店で使うあと払い、3・6・12回あと払い、Apple専用プランはカード機能とは区別されます。カード終了のお知らせだけを見て「ペイディそのものが使えなくなった」と理解するのも誤りです。[S204]
初めての人は「カードを作ってから買う」のではなく、購入店にペイディの選択肢があるかを確認してください。以前のカード番号を保存している通販サイトで、保存済みカードを選び直すだけでは、加盟店でのペイディ決済へ切り替わりません。お店が用意する支払い方法の中から、対応するあと払いを選びます。
通常のあと払い・ペイディプラス・Apple専用プランの違い
名称が似ていても、同じ条件で使えるわけではありません。通常のあと払いは加盟店での買い物を後から支払う基本の利用方法です。ペイディプラスは本人確認を行って申し込むサービスで、審査後に利用可能枠や3・6・12回あと払いなどの機能が利用できるようになります。[S206]
Apple専用プランは対象となるApple製品の購入のための別の枠組みです。一般の通販で使う3・6・12回あと払いと、対象製品や支払回数を同一視しないでください。製品・購入方法・契約内容によって条件が異なるため、「iPhoneなら何をどこで買っても同じ回数で払える」とは言えません。[S204]
比較点 | 通常のあと払い | ペイディプラスでの分割 | Apple専用プラン |
|---|---|---|---|
主な使い道 | 対応店での買い物 | 対象店・対象金額の分割 | 対象のApple製品 |
最初に見る場所 | 店舗の決済画面 | 本人確認結果と分割対象表示 | Apple専用の公式案内 |
支払い計画 | 翌月の請求総額 | 各月の請求と完了月 | 製品ごとの支払計画 |
注意点 | 注文ごとに承認されるとは限らない | 店ごとに選べる回数が違う | 一般の利用枠との関係も確認する |
家計では名前別に予算を分けるだけでなく、同じ月に支払う合計を把握します。専用プランの支払いがある月に日用品の一括払いを加えると、その月の負担は両方を足した金額です。
手数料はいくら?一括払いと分割払いを分けて考える
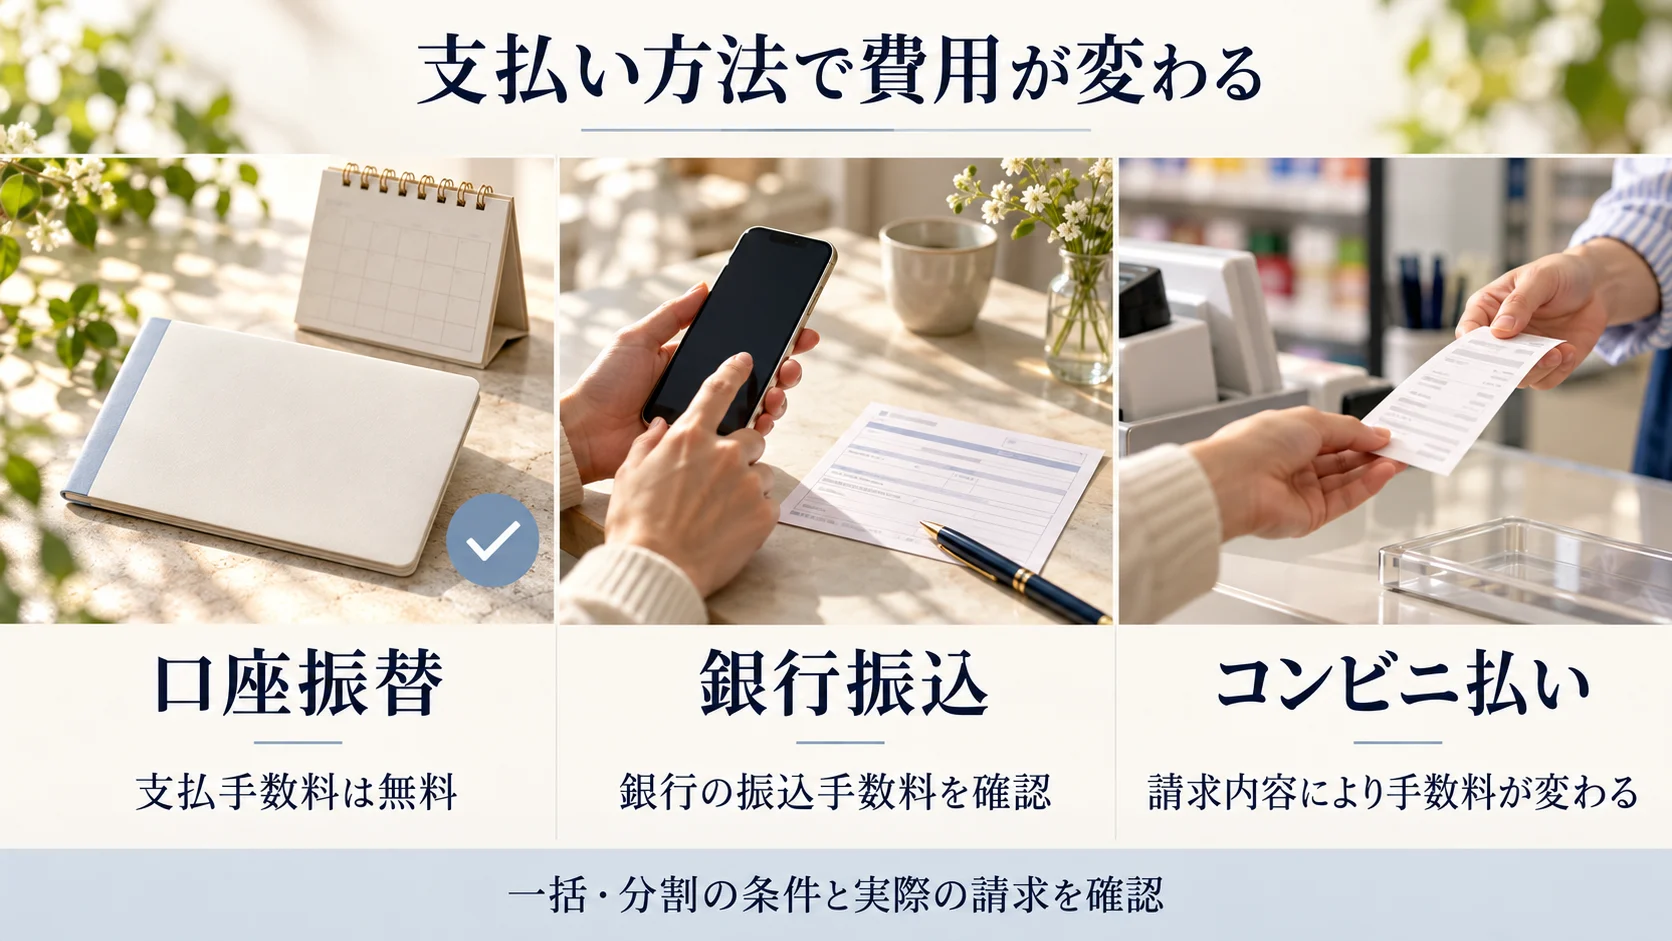
販売店でペイディ決済を使う際の手数料と、後日請求を支払う際の手数料を区別します。公式の支払い手数料は、口座振替が無料、銀行振込は金融機関所定、コンビニ払いは一括払いのみの請求なら1回390円(税込)です。[S202]
支払方法 | 一括払いだけの請求を払う費用 | 自分で行うこと |
|---|---|---|
口座振替 | 無料 | 事前登録と引落口座の残高確保 |
銀行振込 | 利用する金融機関の振込手数料 | 指定先・金額を確認して振り込む |
コンビニ払い | 支払いごとに390円 | アプリ等の案内で支払う |
分割が含まれる請求では、コンビニ手数料の計算が異なります。3回・6回・12回払いの種類と、その月の該当する支払額によって料金が変わるため、「毎月必ず390円」と書き換えて覚えないでください。複数の分割が混在する場合やApple専用プランの請求にも別の扱いがあります。実際の請求額は公式料金表とアプリで確認します。[S202]
「分割手数料無料」でも、支払いの費用がゼロとは限らない
公式の分割手数料無料という案内は、口座振替・銀行振込による支払いが条件です。銀行振込を使う場合、銀行側の振込手数料まで必ず無料になる意味ではありません。コンビニ払いの場合は、分割の各回に支払い手数料が生じます。[S203]
購入店の送料、有料の延長保証、設置費などもペイディの手数料とは別です。比較するときは「商品価格+店舗の追加費用+決済にかかる費用」の合計を見てください。値引きが大きく見えても、送料や支払い費用で差が小さくなることがあります。
具体例:同じ1万円の買い物でも支払方法で総額が変わる
一括払いの商品代10,000円だけを請求され、追加の送料などがない例を考えます。口座振替なら10,000円、コンビニで1回支払うなら10,390円です。銀行振込は、自分の口座でその振込にかかる費用を足します。仮に振込手数料が165円なら10,165円です。165円は説明用の仮定で、ペイディが定めた料金ではありません。
手数料だけを見ると口座振替が分かりやすい一方、登録が今回の請求に間に合うかの確認が必要です。「口座を登録したはずだから何もしなくてよい」と決めつけず、今回の請求で表示される支払方法を確かめてください。初回だけ別の方法になっている場合の見落としを防げます。
支払日はいつ?注文日より「利用確定」と請求を確認
通常は販売店の利用確定日の翌月1~5日に請求の案内が届き、コンビニ払い・銀行振込は27日までに支払います。口座振替は請求月の27日で、金融機関が休業日なら翌営業日です。引落口座には前営業日までに必要な残高を用意します。[S02]
ここで注意したいのは、口座振替の休業日の扱いを、コンビニ払いの期日にそのまま当てはめないことです。手動で払う場合は請求に示された期日を基準にします。給料日と近接している人は、給与が入る時間と、振込や引き落としの処理が同じではないことも考えて、前日までに余裕を持って準備してください。
以下は編集部による予定の組み方の例です。
- 注文した日に、今回の総額を家計メモへ入れる。
- 利用が確定したら、請求に入る月をアプリで確認する。
- 翌月の請求案内が届いたら、金額と支払方法を確定する。
- 給料が入った日に、支払い分を生活費から取り分ける。
- 期日前と支払後の2回、未払いが残っていないか確認する。
請求の通知だけに頼らず、スマートフォンのカレンダーにも記録しておくと、メールを見落としたときの確認手段になります。家族と口座を共有している場合は、他の引き落としによって残高が減ることも考慮します。
申し込み前に用意するものと、本人確認の違い
通常の購入では、本人が利用する携帯電話番号とメールアドレスを準備します。一部の店舗では本人確認が必要になるため、「メールと電話番号だけで全店舗・全機能を使える」とは考えないでください。[S217][S207]
本人確認では、日本国籍の場合は運転免許証またはマイナンバーカードが案内されています。外国籍の場合は在留カードまたは特別永住者証明書を用い、アプリから手続きします。日本国籍の場合はアプリとWeb版MyPaidyから手続きが可能です。書類の種類による詳細や、新しい在留カードへの対応は最新の公式案内を確認してください。[S49]
撮影する前に、登録する氏名・生年月日・住所と、書類に記載されている内容を見比べます。引っ越し後に古い住所を入力したり、文字が光で隠れた写真を送ったりすると、そのまま進められない可能性があります。入力は実際の本人情報で行い、家族の書類や電話番号を借りて手続きを進めないでください。
分割払いの年齢について、公式FAQでは成人が申込対象と案内されています。これは承認の保証ではなく、申込みにあたっての条件です。学生だから一律に使える・使えないと決めつけず、希望する機能の条件と審査結果を確認します。[S54]
初めての登録から買い物まで:迷いやすい順に解説
1.買いたい店と商品が対象かを見る
まず商品をカートへ入れ、決済方法の一覧でペイディが選べるかを確認します。ショップのトップページにロゴがあっても、商品や注文条件によって使えない場合があります。分割を使いたい場合は、購入確定前にその選択肢も確認してください。
2.公式サイトからアプリを入れる
記事末尾の公式サイトから、利用する端末向けの正規アプリへ進みます。似た名前のアプリや、SNSのDMで送られた登録用URLを代わりに使う必要はありません。氏名や電話番号などの情報を入力する前に、提供元を確かめましょう。
3.認証を済ませ、必要な本人確認を行う
メールアドレスと携帯電話番号を登録し、届いたSMSの認証番号を自分の画面に入力します。分割を使う場合は、アカウントの本人確認から必要な書類の撮影と情報入力へ進みます。審査結果が出る前に、高額な商品を「分割できるつもり」で注文しないことが重要です。[S217][S49]
4.請求の支払い方を決める
アプリの支払い方法を確認します。口座振替にするなら登録手続きを行い、手続きの完了と適用される請求を確認してください。銀行振込・コンビニ払いにする場合は、期日まで自分で操作する予定を立てます。買い物時の承認と後日の精算は、ここでも別の作業です。[S208]
5.注文内容と支払回数を最終確認する
商品代、送料、数量、配送先、選択した支払い方法を確認して注文します。エラーが出た場合、まず注文履歴や確認メールを見ます。「画面が戻ったから失敗したはず」と同じ注文を繰り返すと、買い物が重複するおそれがあります。
6.注文後は、販売店とペイディ両方の記録を残す
販売店の注文番号と、ペイディの利用明細を確認します。販売店の注文記録は配送・返品の問い合わせに、ペイディの明細は請求・精算の問い合わせに使います。両方を残すと、どちらへ確認すべき問題なのかを整理しやすくなります。
3・6・12回あと払いは、回数だけでなく対象条件を見る
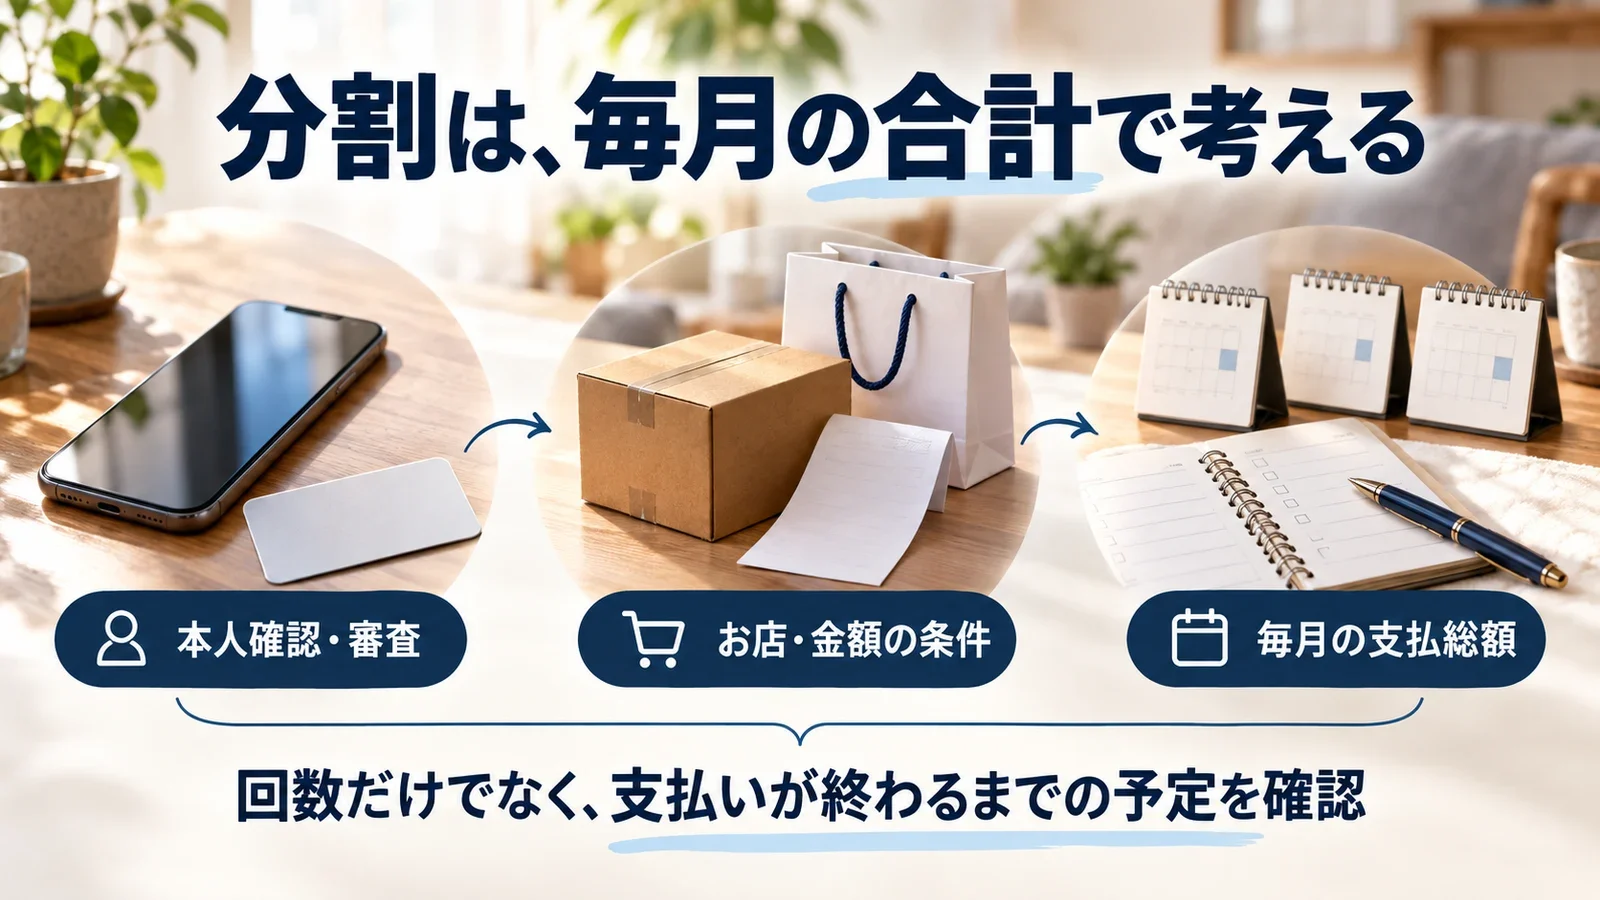
分割払いは、購入代金の負担を複数の月に分ける方法です。買い物を無料にする機能ではなく、支払いが続く期間を長くする選択です。最初の月に払う金額だけでなく、最後の月までの予定を書き出して判断してください。
公式FAQでは、1回の決済額が3回払いは3,000円以上、6回払いは6,000円以上、12回払いは12,000円以上であることが必要とされています。さらに、販売店側が希望する回数に対応していなければ使えません。金額条件だけを満たしても十分ではありません。[S209]
購入後に回数を変更する場合は、利用が確定した当月中に対象の明細から手続きします。請求がすでに発行されたもの、利用未確定のもの、一部をキャンセルした決済などは変更できない場合があります。複数の小さな注文を後からまとめ、対象金額を満たすように変更する使い方でもありません。[S203][S209]
編集部の計算例として、24,000円の商品を、他の費用を含めず均等に分けると、3回なら8,000円、6回なら4,000円、12回なら2,000円です。ただし、12回が選べる店・注文であることが前提です。実際の端数処理や初回金額は契約画面で確認します。
月2,000円なら負担が小さく見えますが、同じ判断を毎月重ねると、複数の商品分が同時に請求されます。既存の分割が月8,000円ある人が新しく月2,000円の支払いを加えれば、合計は月10,000円です。回数を増やす前に、他社も含む分割支払いの一覧を作ると判断しやすくなります。
Amazonで使う場合は「後から分割」を前提に注文しない
Amazonでは、購入時の画面で表示された3回・6回あと払いを利用する扱いで、ペイディアプリから購入後に支払回数を変更する機能は終了しています。一般の対応店向けの手順を、そのままAmazonへ当てはめないでください。公式FAQはAmazonで12回あと払いが使えないことも案内しています。[S209]
買いたい商品の決済画面で一括払いしか出なければ、いったん注文前に立ち止まります。「あとでアプリから変更すればよい」と一括で確定すると、予定と異なる請求を抱えることになります。回数が表示されるかは自分の注文画面で確認する必要があり、他人の画面のスクリーンショットは承認の根拠になりません。
Amazon以外でも、同じ考え方が役立ちます。家電、旅行、予約商品など、購入を確定してから取り消すまでに手間がかかる買い物では、支払い方法を先に確定させることが大切です。販売店へ問い合わせる場合は「ペイディを使えるか」だけでなく、「この商品を、この金額・回数で払えるか」を伝えると、必要な回答を得やすくなります。
利用可能額と審査:「枠がある」だけでは使えると限らない
ペイディプラスの利用可能枠と、実際に決済が承認されるかは分けて確認します。公式は、未払いの請求、対象外の商品や条件、必要な本人確認、利用可能額などを確認項目として挙げています。詳細な審査基準は公開されず、問い合わせによって審査結果を変更することもできないと案内しています。[S207]
「初回はいくら使えるか」「この職業なら通るか」といった質問に、誰でも同じ答えはありません。アプリに枠が表示される場合は、自分の残額を確認します。インターネット上の体験談から、初回上限や通過率を自分にも当てはまる数値として受け取らないでください。
また、ペイディプラス等の個人情報に関する同意条項には、信用情報機関への照会・提供について記載があります。「アプリの後払いだから信用情報と無関係」と一括りにはできません。契約するサービスに対応した規約・同意条項を読み、支払い状況がどう取り扱われるかを確認します。[S218]
審査に通らないときに、事実と異なる年収や住所を入力したり、名義を借りたりするのは解決方法ではありません。原因が入力ミスなら正しい情報へ直し、承認自体が得られなかった場合は、その買い物の時期や販売店が用意する別の決済方法を見直します。
使えないときは、どの段階で止まったかを切り分ける
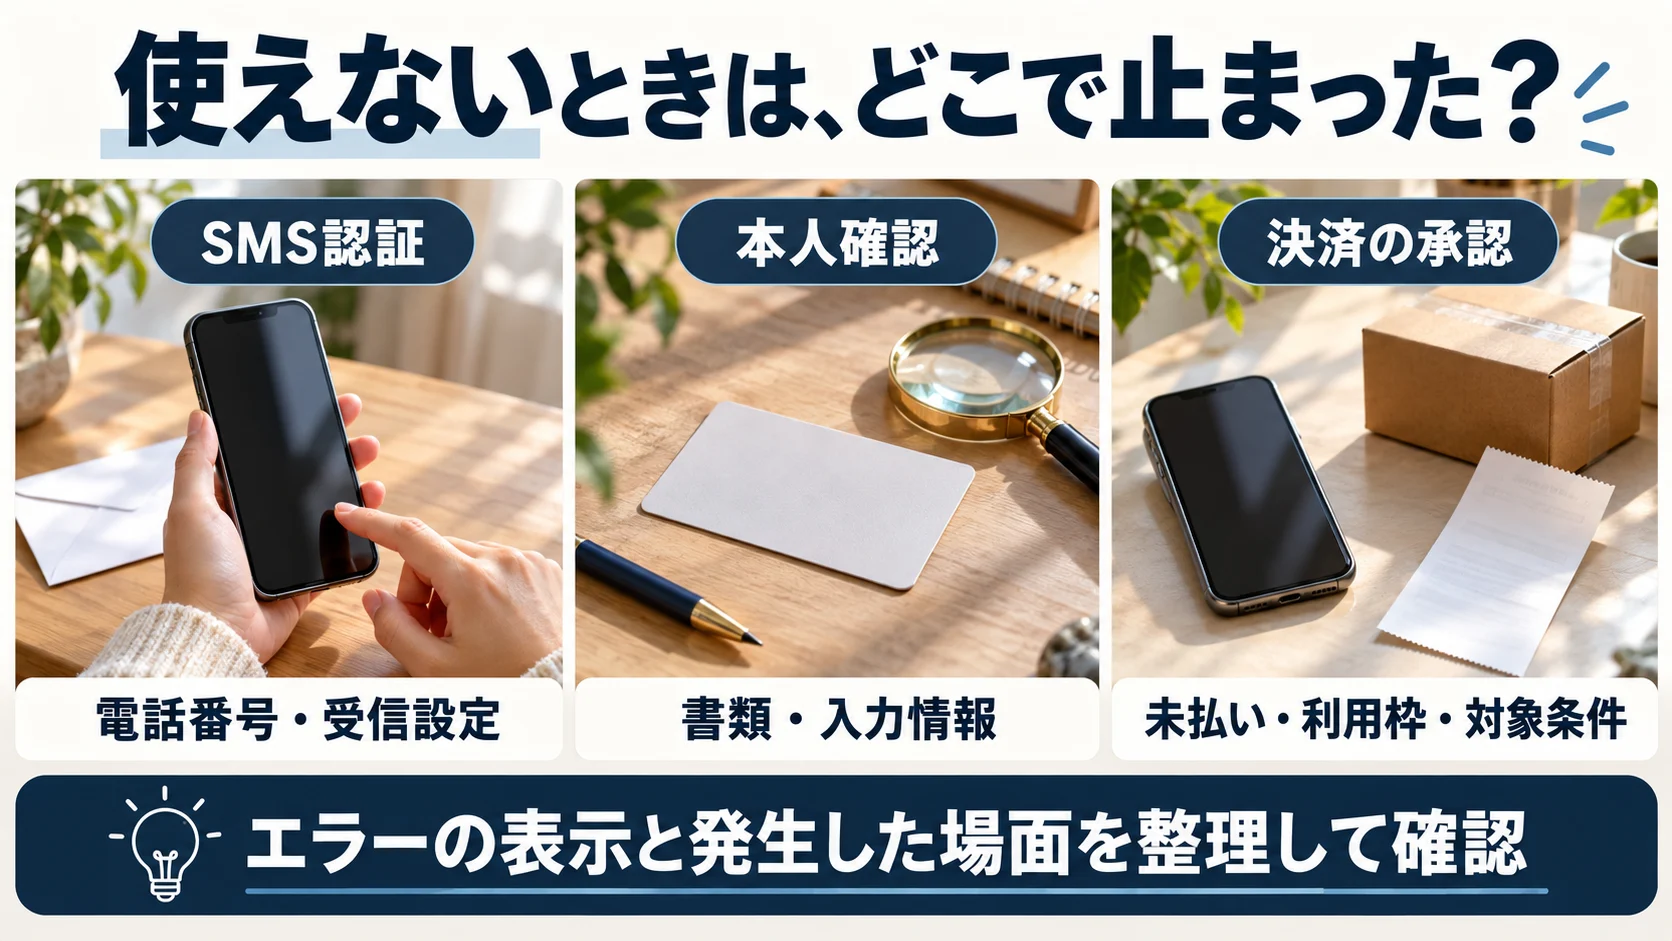
止まった場面 | まず確認する内容 | 主な確認先 |
|---|---|---|
店のレジにペイディがない | 店・商品・注文条件が対応しているか | 販売店 |
SMSが届かない | 電話番号、受信設定、通信状態 | ペイディの認証ヘルプ |
本人確認が終わらない | 書類の種類、入力情報、追加確認の案内 | 本人確認ヘルプ |
決済が承認されない | 未払い、本人確認、利用枠、対象外条件 | 承認に関する公式FAQ |
分割へ変更できない | 対応店・最低金額・確定時期・Amazonの例外 | 分割の公式FAQ |
支払ったのに未払い表示 | 支払方法、日時、控え、反映状況 | 支払い反映の公式FAQ |
SMSの不着と、決済の不承認は違う問題です。認証が届いていない段階で「審査に落ちた」と判断する必要はありません。公式ヘルプを見ながら受信状態や番号を確かめ、再送した場合は古いコードと新しいコードを混同しないようにします。[S210]
問い合わせでは、エラーの表示文、発生日時、購入店、注文金額、どこまで手続きできたかを整理します。スクリーンショットを送る場合も、必要のない口座情報や認証番号まで含めないようにしてください。この整理は審査を有利にするためではなく、操作や請求の問題を正しく伝えるためです。
返品・キャンセル時は「店での受付」と「請求への反映」を分ける
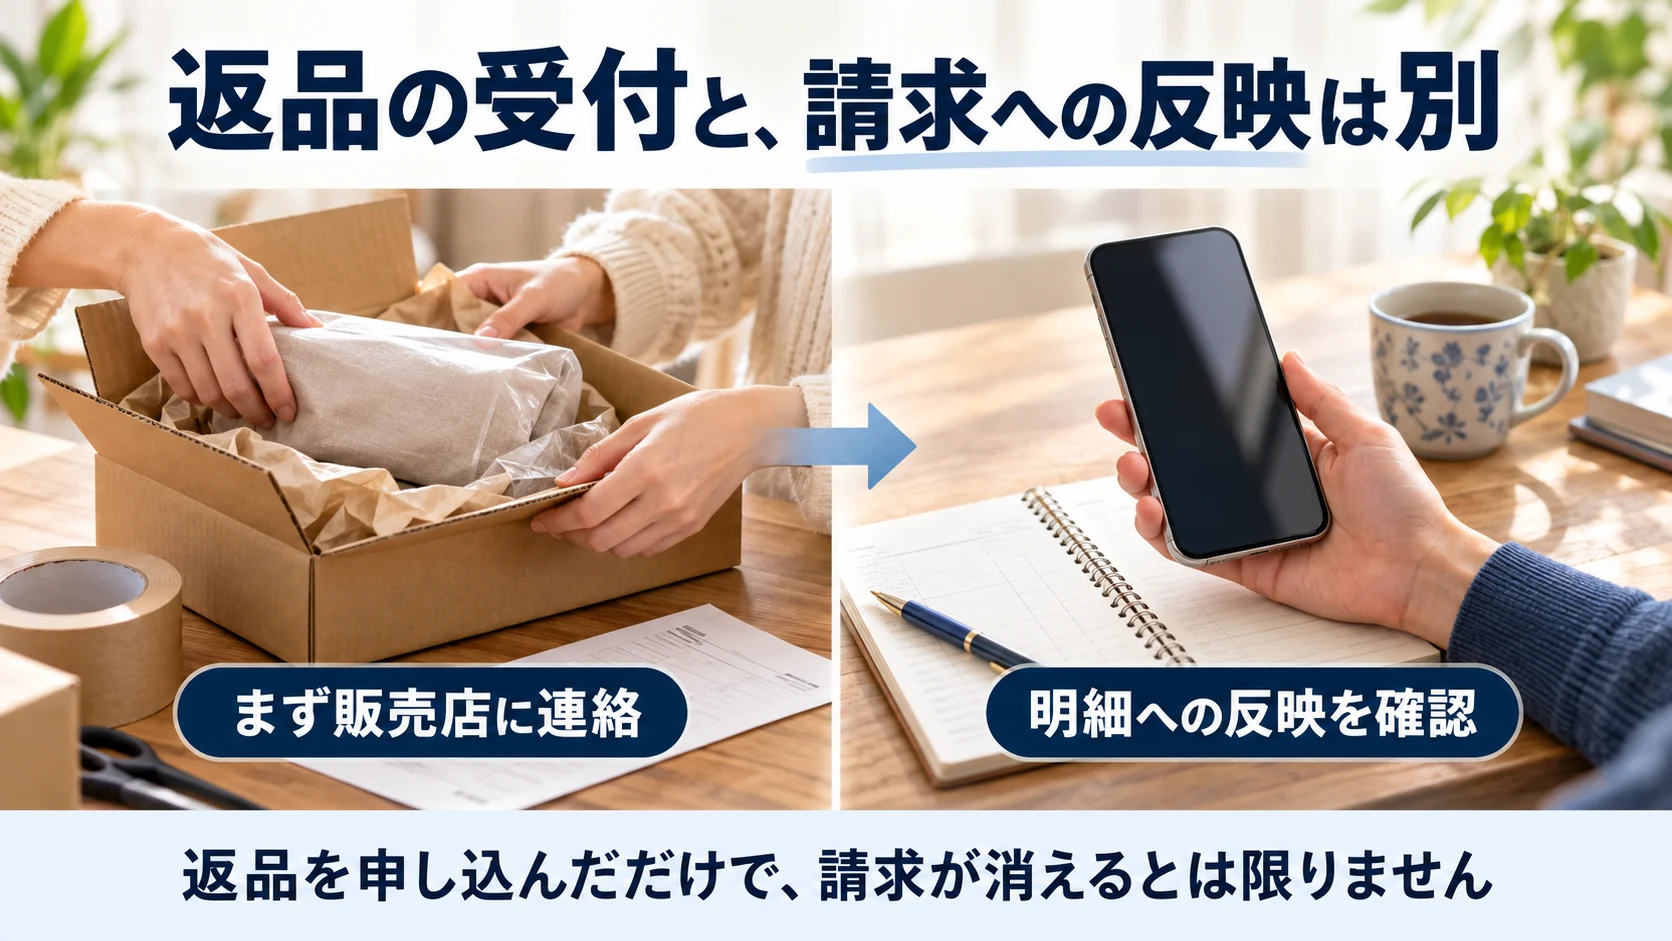
返品する場合は、まず購入した販売店へ連絡します。ペイディを使ったという理由だけで、店の商品返品条件が変わるわけではありません。注文番号、返品理由、返送の要否、店がキャンセル処理をした日を確認してください。
販売店からペイディへキャンセル情報が届くと、明細や通知へ反映されます。支払い済み、引落金額確定後、未払いなどの状態により請求への反映先が変わるため、返品した商品の価格を今回の請求から自分で差し引いて払うのは避けます。公式では2026年6月以降の明細について反映の扱いが変更されているため、古い説明との混同にも注意します。[S211]
たとえば、今月の請求に2店舗の注文が含まれていて、そのうち1店舗だけ返品する場合を考えます。返品を申し込んだ段階では、もう1店舗の請求まで消えるわけではありません。返品の処理が反映された後の請求額を確認し、残る支払いを期日までに行います。
返品の返金が次の生活費に必要な場合は、店へ申請した当日にお金が戻る前提で予定を立てないでください。店の処理、決済サービスへの情報連携、請求への調整という別の段階があるためです。
早く払う「すぐ払い」と、分割残額の一括精算は同じではない
すぐ払いは、翌月の請求確定を待たずに、アプリから対象となる請求を支払う機能です。公式の案内に従い、対象の明細や支払い手段を確認して使います。コンビニで払う場合の手数料も確認が必要です。[S212]
給料が入った時点で支払いを済ませたい人には、忘れる前に手続きできる利点があります。一方、少額の支払いを繰り返すと、その支払い方に応じた費用が積み重なる可能性があります。「早く払うこと」と「最も費用が少ないこと」は別に比較してください。
また、分割契約の残額をまとめて清算したい場合は、すぐ払いの表示だけで判断しません。各回の請求を払うことと、将来分を含めた残額の一括清算は異なります。残る回数と総額、必要な手続きを公式の分割案内で確認してから操作します。
期日に払えない・引き落とされなかった場合
ペイディの公式FAQは、連絡による期日の延長はできず、期日を過ぎた請求の再引き落としも行わないと案内しています。口座へ後から入金しただけで完了するとは考えず、届く支払い案内に従って精算してください。時期によって遅延手数料が加算されるため、古い金額ではなく直近の案内を確認します。[S213]
口座振替に失敗した場合は、通常、引落日から3~5営業日後にコンビニ・銀行振込での支払い案内が届きます。その間にキャンセル等があれば金額が変わる場合もあります。案内を待つ間も利用状況を確認し、別の振込先を推測して送金しないようにしてください。[S214]
すでに複数の支払いに遅れている場合は、別の後払いを増やす前に、サービス名・残額・期限を一覧にします。何をいつ払うか見えないまま新しい利用をすると、翌月の不足額をさらに把握しにくくなります。生活費を含めて支払いの見通しが立たないときは、自治体の相談窓口などへ家計全体について相談することも考えられます。
これは「連絡すれば必ず延長できる」という案内ではありません。ペイディの請求手続きと、家計の立て直しに関する相談は別です。支払方法に関する公式案内は確認しつつ、必要なら家計や債務の状況を専門の窓口へ説明します。
支払い後に表示が変わらないときは、二重に払わない
支払い完了画面が出た後も、表示へ反映されるまで時間がかかる場合があります。反映の目安は支払方法によって異なるため、公式の「支払いが反映されない」を確認してください。未払いの表示が残ることだけを理由に、同じ請求をすぐもう一度払うのは避けます。[S215]
確認用に残すのは、支払日、金額、支払方法、コンビニの控えや銀行の取引記録です。販売店で商品を注文した記録ではなく、ペイディの請求を精算した記録が必要です。問い合わせ時には、どの請求を、どの手段で支払ったのかを伝えると話が通じやすくなります。
銀行振込であれば、振込処理が受付中なのか完了したのか、宛先に誤りがなかったかも自分の銀行の画面で確認します。期日当日の夜に操作した場合などは、操作した時刻と金融機関側の処理日が一致するとは限りません。
他の後払いと比べるときの3つの軸
第一に、店舗の対応です。ペイディが使える店であれば、カードへ事前に残高を入れる工程は不要です。一方、ペイディ非対応の店では、対応するカード型など別の仕組みを検討することになります。ただし、どのカードでも全店舗で使えるわけではありません。
第二に、費用が発生する単位です。ペイディの請求時の支払い費用と、バンドルカードやワンバンクの後払いチャージの費用は、同じ「手数料」でも発生する場面が違います。1回の買い物額だけを比べるのではなく、その月の申込回数と精算回数で比べます。[S202][S219][S231]
第三に、分割の必要性です。翌月一括で払えるなら、手数料や管理のしやすさを中心に比較できます。数か月に分けないと払えない場合は、対象の回数・金額・支払方法を確認し、そもそもの購入価格を下げる選択肢も含めて考えます。カード型の後払いチャージが、そのまま分割払いになるわけではありません。
よくある質問
アプリを入れれば、すぐに好きなだけ買えますか?
いいえ。アプリのインストールは準備であり、利用条件や決済の承認は別です。購入店が対応していること、希望する機能の条件を満たすこと、利用が承認されることを順に確認します。
コンビニでペイディのアプリを見せれば買い物できますか?
請求をコンビニで支払えることと、そのコンビニの商品代をペイディで払えることは別です。通常のコンビニ払いは、すでに利用したペイディの請求を精算する手段です。店舗のレジで商品を買う方法と取り違えないでください。
使わなければ請求はありませんか?
新しい買い物をしていなくても、過去の分割利用や未払いがあれば支払いが残ります。「今月アプリを開いていない」ことでは判断せず、未払いと今後の支払予定を確認します。
利用枠が足りないとき、本人確認をすれば必ず増えますか?
本人確認はペイディプラスの申込みに関係しますが、希望額の承認を約束するものではありません。必要な条件を満たした後も、審査結果と実際の利用可能額を確認してください。
紙の請求書が届くまで待っていてよいですか?
通常は紙の請求書を郵送する仕組みではありません。アプリ・MyPaidyとメール等の案内を確認します。通知が見つからない場合は、迷惑メール設定だけでなく、アカウントの請求状況を直接確認してください。[S02]
アプリを削除すると解約になりますか?
アプリ削除と解約は別です。公式ではアカウント設定から解約手続きを行い、未払いが残っている場合は解約できないと案内しています。解約後は登録した電話番号・メールアドレスで再利用できないため、単に一時的に使うのをやめたい場合と区別して判断します。[S216]
「今月払わなくてよい」なら、予算に入れなくてよいですか?
今日の口座から減らなくても、将来の支払いは発生します。注文した時点で支払予定へ入れ、翌月の収入から家賃・食費・既存請求を差し引いた残りで払えるかを見ます。利用枠は使える上限であって、自分にとって無理のない予算ではありません。
申し込む前の最終チェックと公式リンク
購入店で使えること、支払回数が注文時点で確認できること、送料・手数料込みの総額が分かること、期日までの資金が見込めること。この4点が確認できたら、公式サイトから利用を進めます。判断できない項目があれば、先に店や公式ヘルプで確認する方が、注文後のやり直しを減らせます。
上記は公式の通常リンクです。後払いの方式自体で迷う場合は、後払いサービスの比較記事で、店・費用・支払日から候補を整理してください。
出典・公式資料
- [S217] Paidy:サービス概要・利用開始
- [S203] Paidy:3・6・12回あと払いの利用方法
- [S02] Paidy:支払い方法
- [S204] Paidy:Paidyカード終了の公開案内
- [S206] Paidy:ペイディプラスとは
- [S202] Paidy:支払い手数料
- [S207] Paidy:決済が承認されない場合
- [S49] Paidy:本人確認の手続き
- [S54] Paidy:分割払いの申込み対象年齢
- [S208] Paidy:口座振替の登録
- [S209] Paidy:分割払いを選択できない場合
- [S218] Paidy:個人情報の取扱いに関する同意条項
- [S210] Paidy:SMSが届かない場合
- [S211] Paidy:注文のキャンセルと請求
- [S212] Paidy:すぐ払い
- [S213] Paidy:支払い期日を過ぎた場合
- [S214] Paidy:口座振替ができなかった場合
- [S215] Paidy:支払いが反映されない場合
- [S219] バンドルカード/カンム:ポチっとチャージの手数料
- [S231] ワンバンク/スマートバンク:あとばらいチャージの手数料
- [S216] Paidy:解約手続き