ペイトナーは、小口の請求書をオンラインで資金化したい個人事業主や小規模事業者が比較できるファクタリングです。料率が一律であるため、先に手取りを計算しやすい特徴があります。
請求書買取は、取引先から将来受け取る事業の売掛金を売却し、費用を差し引いた代金を先に受け取る仕組みです。会社員の給与を前借りするサービスではありません。請求書があれば必ず買い取られるわけではなく、取引の実在性や売掛先などの審査があります。[1]
サービスの概要
項目 | 内容 |
|---|---|
費用の案内 | 申請額の10%+振込手数料250円 |
最低利用額 | 1万円からの案内 |
手続き | オンライン。個別の審査あり |
スピード | 最短値は審査開始などの起点を確認 |
特徴と、他社と比べるポイント
定率の料金は、申請する金額を変えたときの費用を比較しやすい反面、少額では定額の振込費用の割合が大きくなります。急ぐ1件だけを使うのか、同月の複数請求を売るのかで、手取りと将来の資金繰りが変わります。取引先が個人の場合なども、一律に対象と決めず現在の申請条件を確認します。[2]
申し込める請求書と必要書類
本人確認書類、請求書、取引実績を確認できる入出金明細などを準備します。初回と継続利用で必要な提出物が変わるため、再利用でも追加確認がないと決めつけないでください。請求先、額面、支払期日、過去の入金が一致する形で資料を揃えます。[2]
書類を撮影する場合は四隅まで入れ、金額・取引先・振込予定日を読める状態にします。通帳やネット銀行明細は、表紙や口座名義、取引期間も確認できるようにします。書類を加工して数字を変えたり、すでに譲渡した請求書を別の会社へ売却したりしてはいけません。
手数料と実際に受け取れる金額
公式の現行解説では、サービス手数料10%に加え、振込手数料250円が差し引かれます。古い「10%だけ」という説明で計算すると手取りを多く見積もるため注意が必要です。[3]
額面20万円を全額対象とする単純計算では、200,000−20,000−250=179,750円です。20万円の支払い資金が必要な場合、20万円の請求書を売るだけでは20,250円不足します。
広告の最低料率と自社の見積料率は別です。「額面−買取手数料−その他の費用」で手取りを計算し、見積りには振込費用・登記費用・事務費用などの有無と負担者も記載してもらいます。追加料金がないと案内されている場合も、その対象が通常のオンライン契約なのか、例外的な手続きまで含むのかを確認します。
申込みから入金まで
- 公式サイトから無料会員登録する。
- 事業情報・本人情報・受取口座を登録する。
- 請求書と必要な証憑を提出する。
- 申請額、費用、手取り、元の支払期日を確認する。
- 審査・契約条件に納得して確定し、着金を確認する。
「最短」は、必要書類が揃い審査・契約が順調に進んだ場合の広告上の目安です。申込受付、審査完了、契約完了、振込処理、銀行への着金は別の段階です。今日の支払いに間に合わせたい場合は、何時までに何を揃えればよいかを窓口へ確認してください。
入金後と、元の支払期日にすること
売掛先から入金されたときのペイトナーへの支払方法・期限は契約と会員画面で確認します。受け取った売掛金を別の支払いに回さず、送金する額を分けて管理してください。
売却で受け取ったお金は、将来の入金を前倒ししたものです。売上や利益が増えるわけではありません。元の入金予定日に使うつもりだった給与・仕入代・税金などが不足しないよう、少なくとも次の入金日までの資金繰り表を更新します。
契約前に確認する5項目
項目 | 内容 |
|---|---|
対象債権 | どの請求書のどの金額を譲渡するか |
費用 | 振込までに差し引く総額と手取り |
回収 | 売掛先から誰の口座へ入金し、その後いつ送金するか |
通知 | 通常時と契約違反時の通知・登記の扱い |
責任 | 売掛先の倒産と、自社の虚偽申告・契約違反の責任の違い |
よくある疑問
一律10%なら審査は簡単?
料金体系が固定でも承認は別です。売掛先や請求内容を確認する審査があります。
土日も必ずすぐ入金?
受付・審査・振込対応の条件と銀行の状況を確認します。最短表示だけで当日の支払いを確約しないでください。
このサービスを検討する前に
審査に落ちたときは、資料不足・対象外の取引・入金期限など、修正や確認ができる点を整理します。承認されるまで同じ債権を重複して売ることは避けてください。費用を払っても必要な手取りを確保できない場合は、取引先との支払条件調整なども含めて資金計画を見直します。
このサービスで特に間違えやすい条件
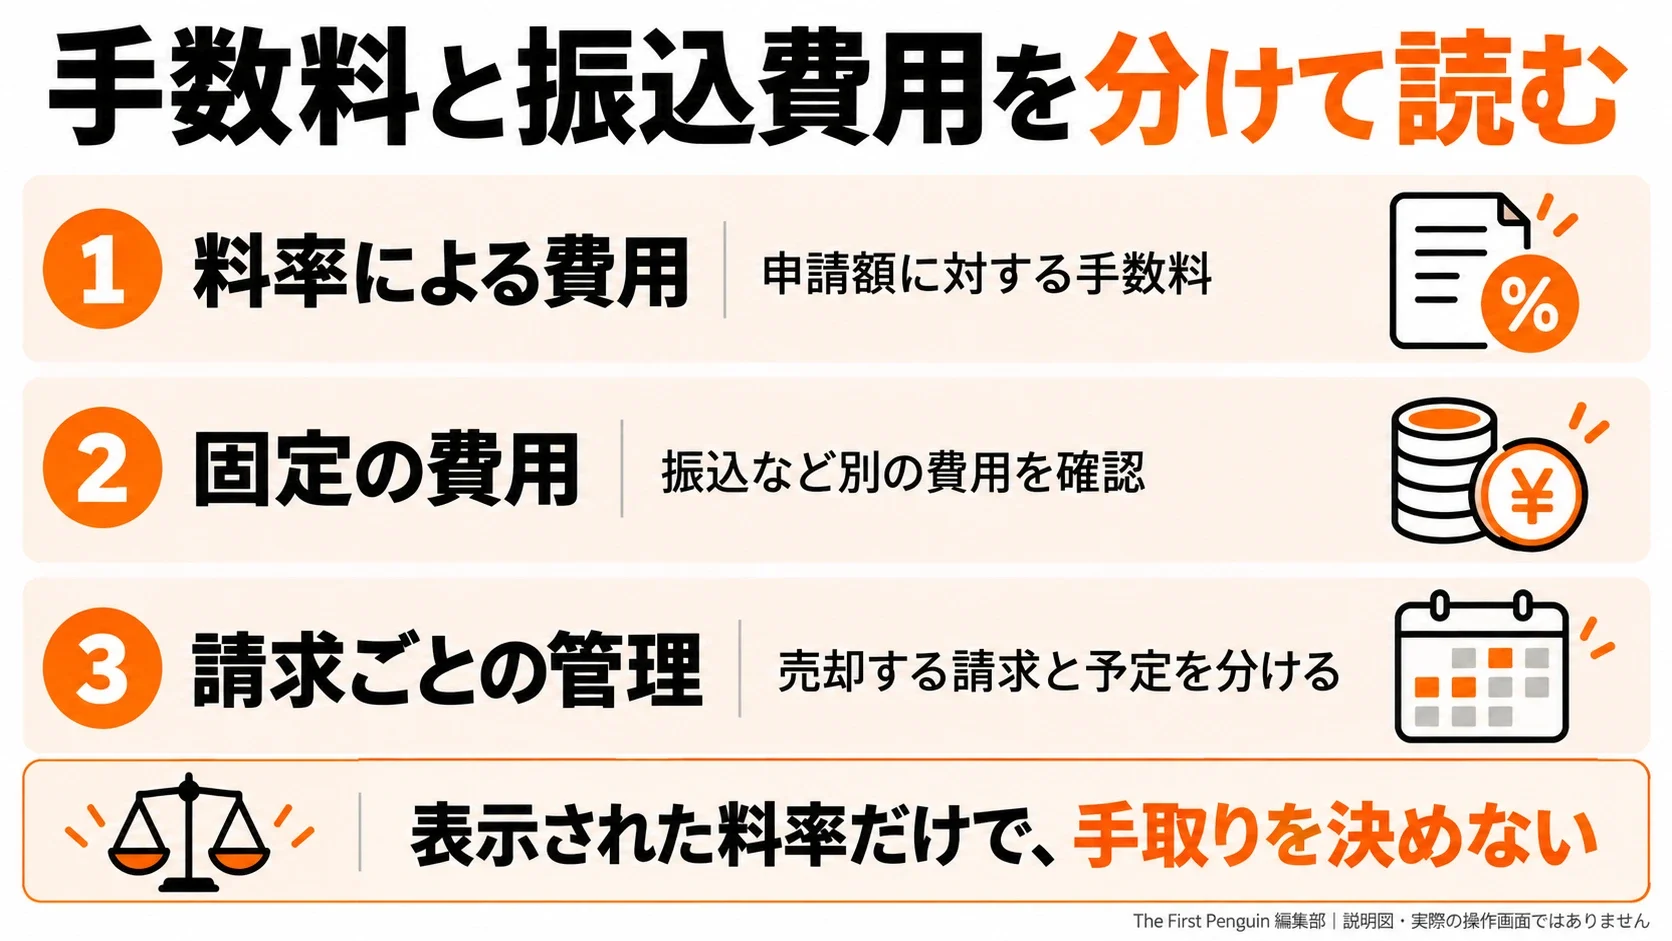
一般的な後払い・資金調達の説明だけでは、実際の申込みで迷う点が残ります。以下はペイトナーの公開案内と既存調査を踏まえて、対象・費用・手順を分けて確認する項目です。個別承認の条件や非公開の審査基準を推測で補っていません。
固定250円は少額ほど影響する
ペイトナーの公式現行解説はサービス費用10%に加えて振込250円を説明しています。1万円の対象額なら受取は8,750円、10万円なら89,750円です。料率が同じでも定額費用の割合が変わるので、使う額が小さいほど総負担を円と割合の両方で見ます。[1]
初回と継続利用の上限・書類
公式解説は1万円から、初回上限50万円、利用実績に応じた最大300万円という案内です。最大額を初回に使える枠と取り違えず、現在の会員画面の上限を見ます。2回目以降の資料が簡略になる案内も、前回と違う売掛先や追加確認がある場合の条件まで確認します。[1]
土日対応と審査・着金は別の事実
最短10分は申込送信からではなく、審査開始後の目安です。公式現行解説は審査10~19時で土日も対応、申請受付24時間と説明しています。時間外申請から10分で必ず着く保証ではありません。資料不足・追加確認・受取銀行の処理を確認し残高反映まで見ます。[1]
一部の額を使うときの回収対応
請求書全部を売る場合と必要額だけを対象にする場合は、将来の入金のうちどの額を引き渡すかが違います。取引先からの入金全額を自分の売上として自由に使わず、契約で売却した対象額を分けます。買い取られた額と受取額は、手数料を挟むため同額ではありません。[3]
利用できる事業の売掛金か、生活費の相談かを分ける
ペイトナーを検討する前に、将来入金される事業の売掛金が実在するか確認します。請求書を発行できるソフトを持っていることと、実際の債権を保有していることは別です。商品・サービスの提供、相手の確認、支払金額・期日が決まった取引を、発注書・請求書・明細等で説明できるようにします。給与を前借りするために請求書を作る方法は案内していません。
法人・個人事業主・フリーランス、売掛先が法人か個人か、未納品か検収済みか、支払期日が過ぎていないかで対象は変わります。対応範囲を宣伝の大きな見出しだけで決めず、対象資料と現在の申込み条件を確認します。見積りを取れることと、契約が承認されることも別です。
請求書・通帳・取引資料をひとつの取引として説明する
資料の役割 | 照合する情報 | よくある確認不足 |
|---|---|---|
請求書 | 取引先名、請求番号、対象業務、金額、期日 | 売却対象の金額と請求書全額が一致しない |
入出金明細 | 口座名義、金融機関、対象期間、過去の入金 | 主口座だけで全口座の指定を満たしたと思う |
発注・納品・検収等 | 今回の売上が実際の取引から生まれた証拠 | 請求書だけで納品・検収まで説明できると思う |
本人・法人の確認 | 代表者、住所、法人名、申請権限 | 変更前の住所や屋号で情報が食い違う |
決算・確定申告・試算表 | 対象年度、事業の状況、売掛残高 | 古い年度や資料の一部だけを提出する |
既存譲渡・借入等 | 重複対象の有無、他社への約束 | 既に売った請求書を未売却として提出する |
書類を提出する前の4つの整理
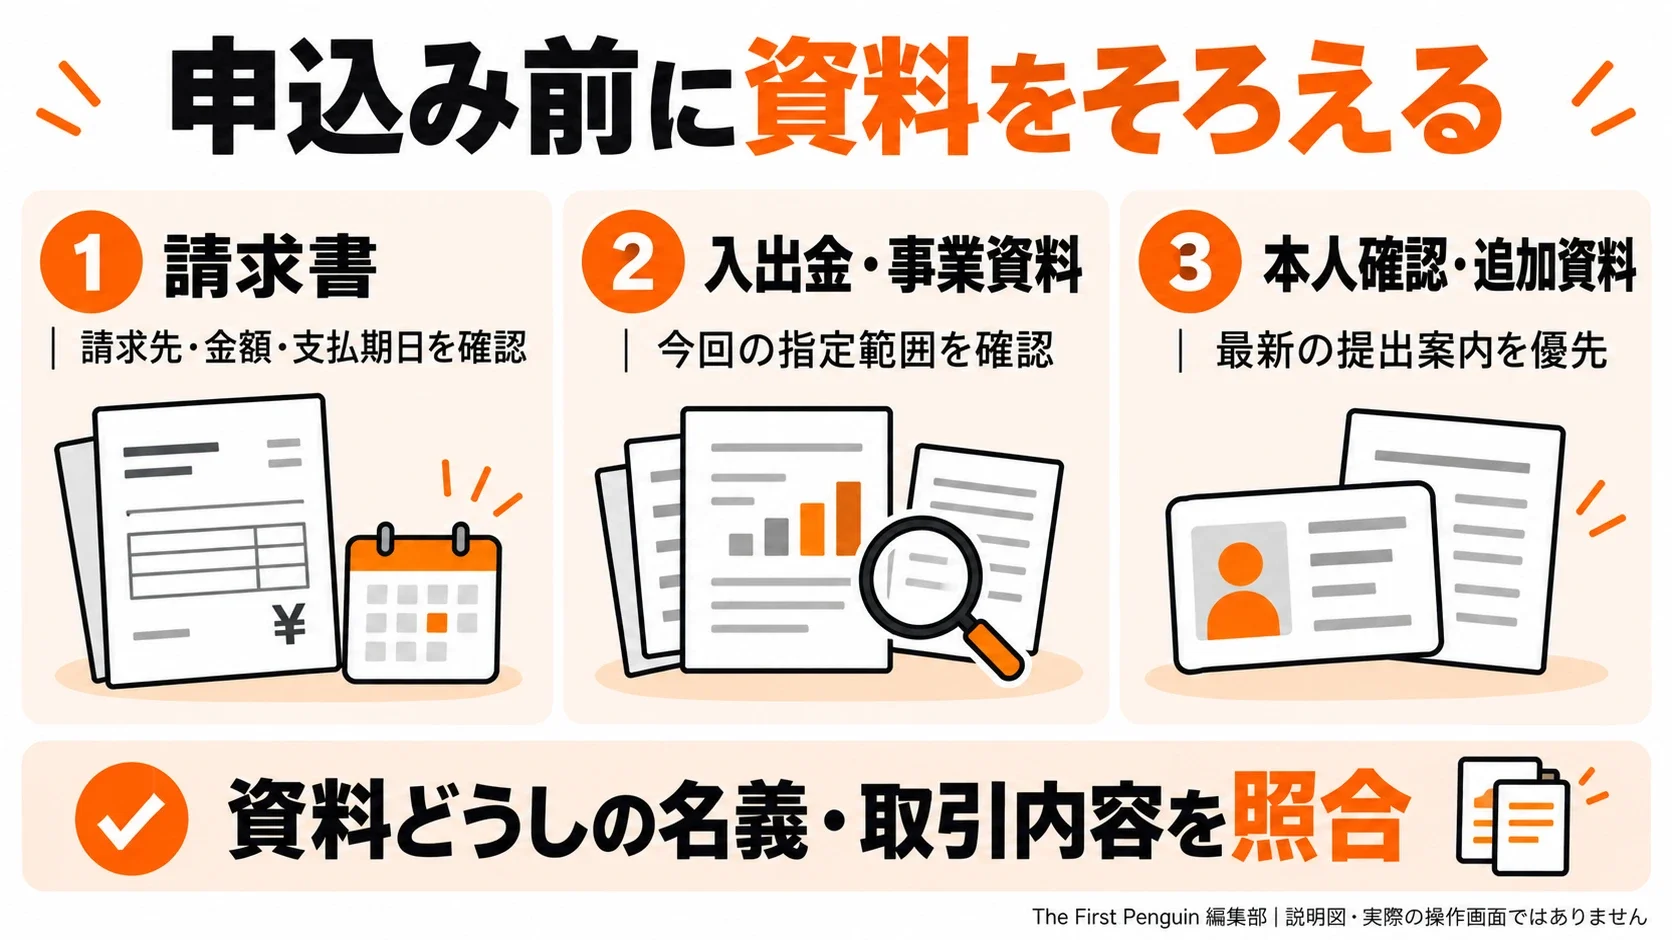
以下は資料の確認方法です。すべての会社が同じ書類を必須とする一覧ではなく、ペイトナーの申込案内で求められる範囲をそろえるための観点です。
請求書の金額と対象部分
請求書の全額を売るのか、一部を売るのかを確認します。値引き、返品、源泉徴収、相殺、既払金がある場合、額面通りの入金になるとは限りません。請求書の表示と実際に受け取れる金額が違うときは理由を添え、未確認の差額を勝手に取り除いて見積りを良く見せないようにします。 ペイトナーへ伝える際は、今回の債権のどの情報かを明確にしてください。
入金期日と証拠の整合
請求書に期日がない場合、契約や相手の支払案内で確定できるかを確認します。支払サイトが長い取引、月末締め、休日の銀行処理などは、何日に回収する見込みかを具体化します。過去に遅延があった場合も事実を伝え、当初の期日だけで安定回収と説明しないようにします。 ペイトナーへ伝える際は、今回の債権のどの情報かを明確にしてください。
画像・PDFの提出
四隅、ページ順、金額、名義、取引期間を読める状態にします。複数ページのPDFは必要なページを抜かしていないか確認します。口座明細はスマートフォンの一部のスクリーンショットだけでは期間と名義を説明できない場合があります。加工して数字を変えず、追加資料が求められた場合は正式な方法で提出します。 ペイトナーへ伝える際は、今回の債権のどの情報かを明確にしてください。
取引先の連絡先と承諾
2社間・3社間、商品ごとの確認方法を見ます。3社間で承諾が必要なら、現場の担当者だけで決裁できるか、経理や代表者の確認が必要かを整理します。通知不要の訴求がある2社間でも、解除・違反等の例外条項は契約で確認し、誰にも絶対に知られないとは説明しません。 ペイトナーへ伝える際は、今回の債権のどの情報かを明確にしてください。
広告の料率ではなく手取りで考える
この原稿で確認する費用モデルは「一律10%+250円」です。以下の主な計算例では対象額100,000円、料率10%、固定費用250円を用います。ペイトナーの一律10%と振込250円を使う例です。
手取りは「対象額−料率による費用−固定・追加費用」です。この例では89,750円を受け取る関係になります。取引先の売上債権が100,000円あることと、今日100,000円受け取れることは同じではありません。支払先へ同額を振り込む必要があるなら、その差額も別に必要です。
対象額の仮定 | 料率による費用 | 固定費用の仮定 | 手取りの計算 |
|---|---|---|---|
50,000円 | 5,000円 | 250円 | 44,750円 |
100,000円 | 10,000円 | 250円 | 89,750円 |
200,000円 | 20,000円 | 250円 | 179,750円 |
300,000円 | 30,000円 | 250円 | 269,750円 |
必要な現金から対象額を逆算する
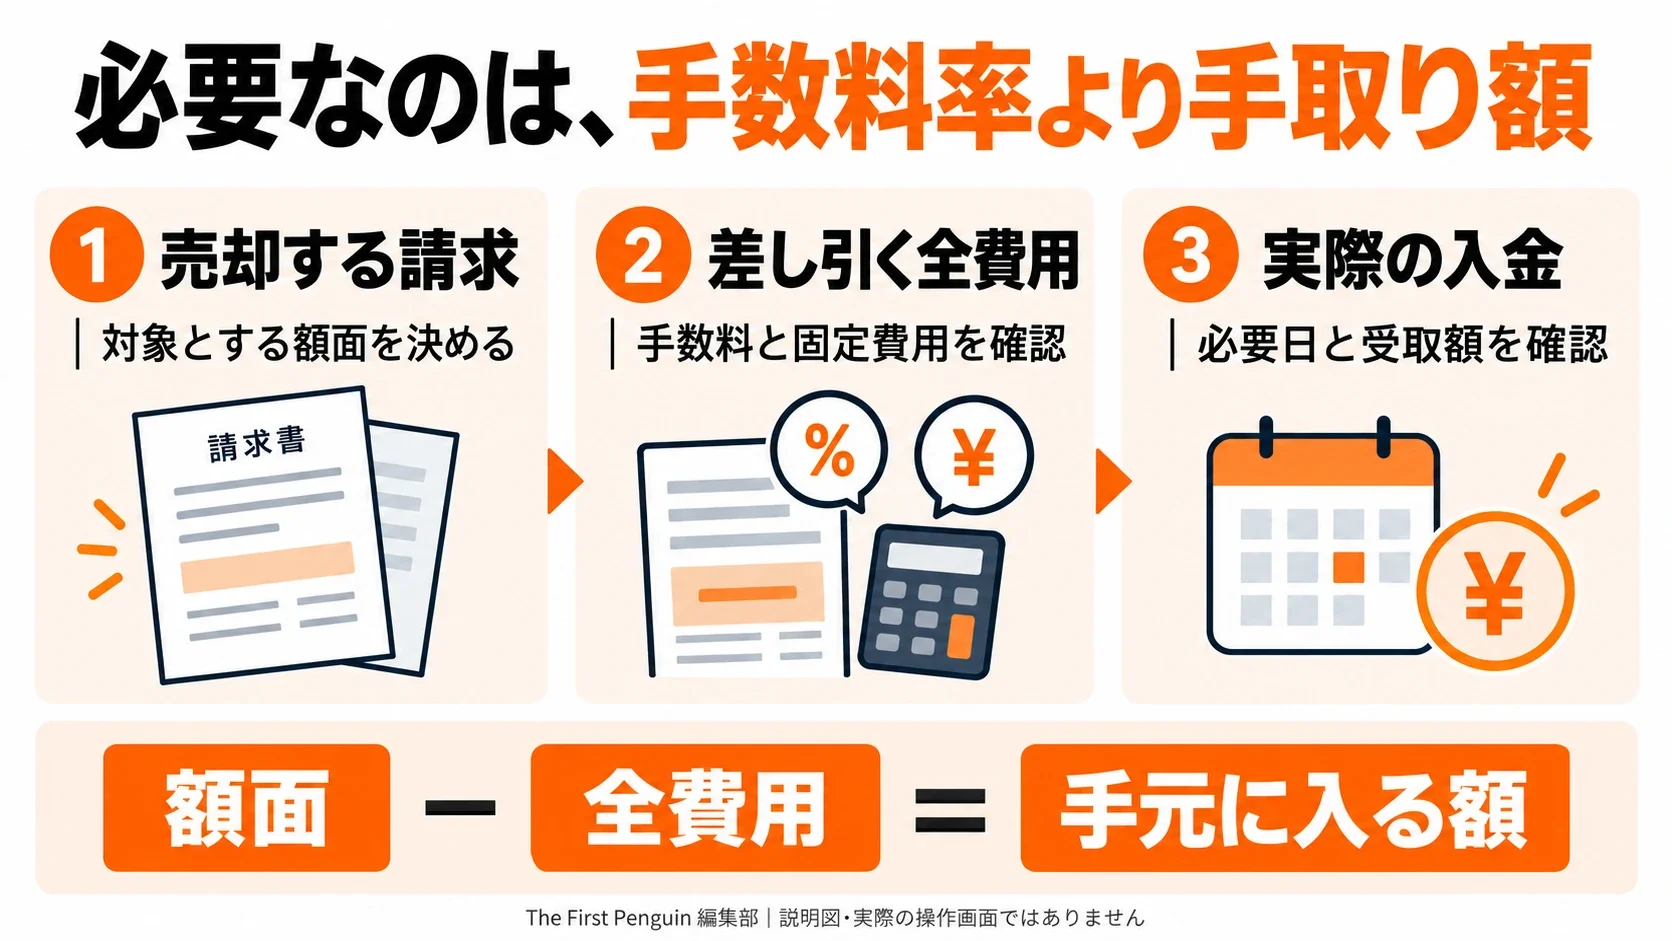
仮に支払先へ100,000円必要で、同じ10%と固定250円が適用されるなら、必要な対象額の算術目安は「(必要額+固定費用)÷(1−料率)」です。計算上は約111,389円となります。ただし、ペイトナーがこの金額を買い取るという承認ではありません。請求書を新しく水増しする方法でもなく、実在する債権の範囲内で対象額・一部買取の可否を確認するための計算です。
料率が変動する場合は低い・中間・高い条件を用意し、どの手取りなら不足が埋まるかを見ます。承認額が希望より少ないときは、料率だけ変えて計算し直すのではなく対象額も変更します。見積りにない登記・振込・事務・対面費用などがあるなら、負担者と発生条件を署名前に確認します。
利益に対する負担と、短い期間の費用を分ける
対象額100,000円の仕事の粗利益率が20%という仮定なら、粗利益は20,000円です。買取費用が10,250円なら、粗利益の約51.2%に相当します。これは自社の確定決算やペイトナーの平均利益の話ではありません。売上の数%という小さく見える料率でも、利益に対する負担は大きくなることを示す例です。
借入れの年率と、債権売却の1回の費用率をそのまま同じ単位で比べないようにします。資金が必要な日数、返済・回収の形、審査期間、調達できる額、契約責任が異なります。単純に年換算した高低だけで法的性質を断定せず、正式な契約内容と手取り、将来の資金繰りを比較します。
一部買取・複数請求・分割入金の見方
一部買取に対応する場合、請求書全体の入金と売却した部分を区別します。売却対象20万円、手取り18万円という仮定なら、2万円の費用があり、取引先から後日受けた20万円をまた自由な現金として数える計画にはしません。請求書の残る未売却部分は契約で何円か、入金先はどうするかを確認します。
複数請求を申し込む場合は請求番号と期日を1件ずつ記録します。取引先が同じでも、それぞれの検収・値引き・入金予定が違うことがあります。見積りの対象に入った請求と対象外の請求を分け、一括の振込額だけで台帳を管理しないようにします。将来の回収が分割で来るときも、送金額と期限を自己判断で分割せず、契約の指定を確認します。
申込みから銀行着金まで、工程を分けて確認
「最短」の表示は平均や保証ではありません。以下の工程と、ペイトナーの今回の案内に残る確認を分けると、今日の支払期限に間に合うかを具体的に確認できます。
1.公式サイトから無料会員登録する
必要資金と期限、売掛先、実在する対象額、現在の申込者の事業形態を伝えます。無料相談、会員登録、見積り、買取契約は別の段階です。相談したことだけで対象債権が売却されたと判断しません。販売業務の営業登録と、債権買取を利用する顧客登録を取り違えないようにします。
2.事業情報・本人情報・受取口座を登録する
名義、代表者、住所、振込先を現在の情報でそろえます。法人名と屋号、個人名の関係が分かる資料を用意し、第三者の口座を指定する方法には進みません。振込先が正しいことと本人確認が承認されたことは別なので、アカウントの通知と手続き状態を確認します。
3.請求書と必要な証憑を提出する
必要資料の期間と種類を照合します。アップロードできたことだけで書類が受理され不備がなくなったとは限りません。追加確認の連絡先と返信期限を見て、資料が揃った時点がいつかを記録します。誰でも同じ審査基準・承認額になると推測せず、今回の審査結果を待ちます。
4.申請額、費用、手取り、元の支払期日を確認する
最終の対象額、料率、追加費用、手取り、回収方法、送金期限、通知、登記、責任、解除を読みます。口頭説明と文書が異なる箇所は署名前に確認します。電子契約の認証と署名が終わったら契約書を保存し、分からない条項を解釈だけで飛ばさないようにします。
5.審査・契約条件に納得して確定し、着金を確認する
振込手続き完了の連絡と銀行残高の反映を分けて確認します。支払先への送金に時間が必要なら着金後の操作も予定に入れます。前倒しした対象債権を将来の自由な入金から外し、元の期日にどの額を引き渡すかを資金繰り表と社内台帳へ反映します。
契約を読むときの責任・通知・回収の整理
条項 | 確認したい内容 | 混同してはいけない点 |
|---|---|---|
対象債権 | 請求番号、相手、額面、売却部分、期日 | 対象外の請求まで売却したと考えない |
表明・保証 | 実在・未譲渡・請求の争い等の説明 | 売掛先倒産と申請者の虚偽を同じ扱いにしない |
回収委託 | 誰が入金を受け、何円をいつ送るか | 受け取った手取りだけ戻せばよいと考えない |
通知・登記 | 通常時、例外、解除・違反時の扱い | 広告の通知不要を無条件の秘密保証へ変えない |
費用 | 手数料、振込、登記、対面などの負担 | 下限料率を確定請求額と考えない |
解除・損害等 | 違反、取消し、賠償、紛争窓口 | ノンリコースなら何をしても責任がないとは思わない |
売掛先から入金された後の管理
ペイトナーとの契約で自社が回収する形なら、取引先から入った額のうち譲渡対象分を確保します。会計上の処理、口座の残高、今回自由に使える現金は同じ概念ではありません。対象分を再び仕入れや給与へ使う前に、契約の送金先と期限を確認します。担当者が複数いる会社では、請求番号と売却対象額を共有します。
取引先の入金が遅れた、値引き・相殺が発生した、部分入金になった場合は、契約の通知・連絡手順を確認します。自社だけで送金期限を延長しないようにします。売掛先の倒産リスクを誰が負うかと、回収したお金を引き渡す約束は別なので、事実を整理して正式な窓口へ相談します。
3か月の資金繰りへ前倒しを反映する
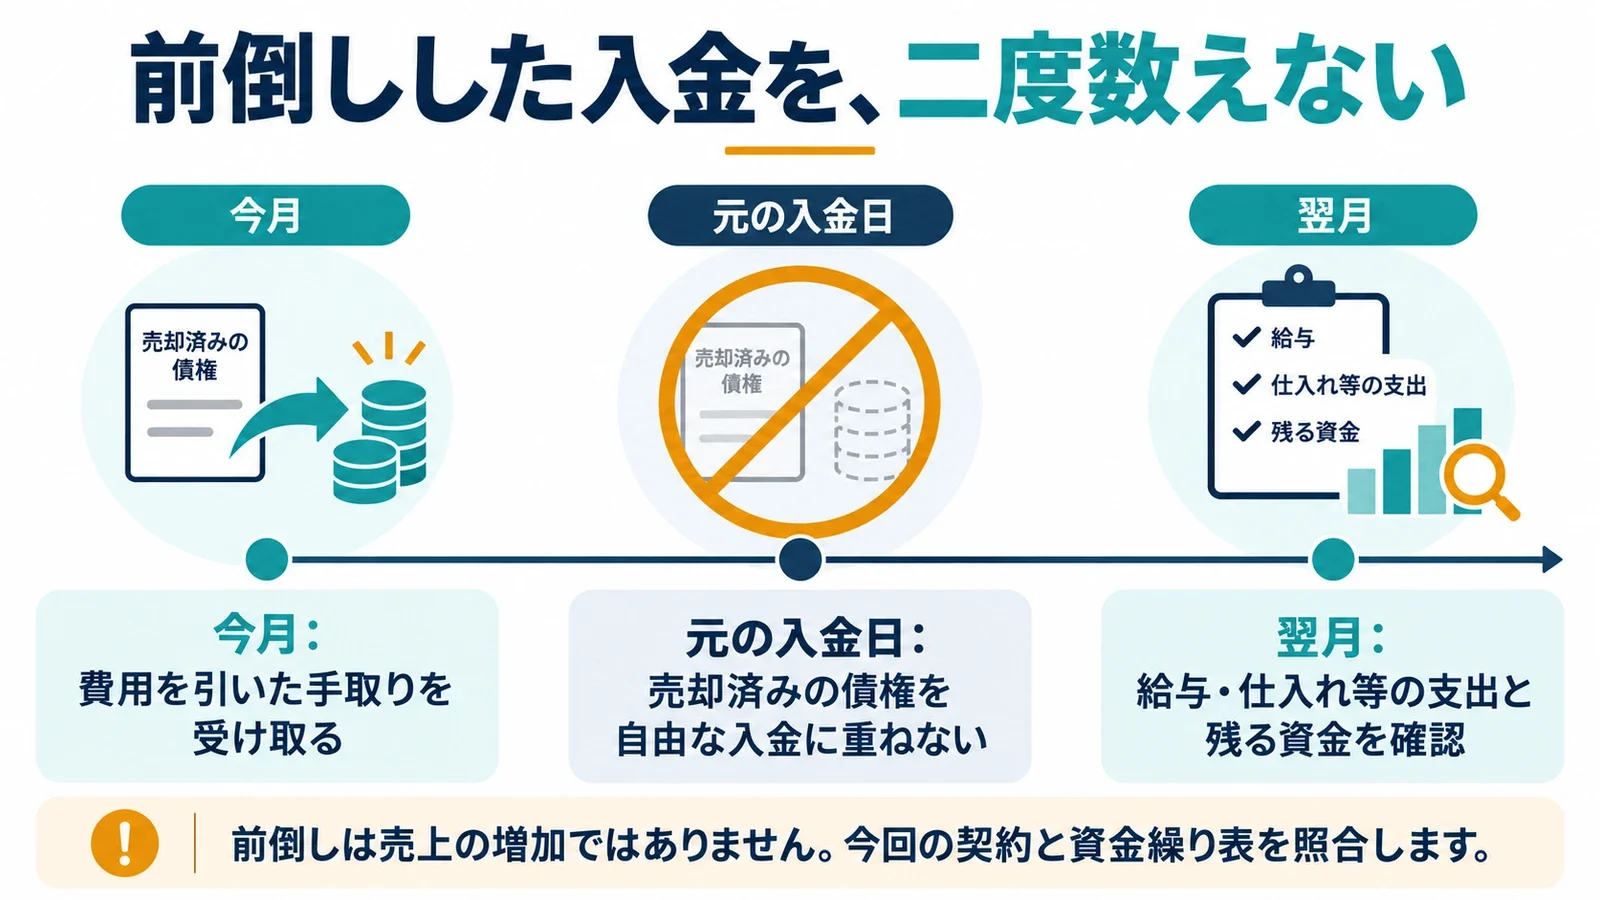
売却で現金が増えても売上や利益が同額増えるわけではありません。以下は説明用の仮定です。
月 | 売却前の入金予定 | 今回の前倒しの影響 | 資金計画への記録 |
|---|---|---|---|
今月 | 50,000円 | 手取り89,750円を追加 | 今日の支払いと残る費用を確認 |
翌月 | 150,000円 | 譲渡部分100,000円を自由資金から外す | 回収・送金予定と未売却入金を分ける |
翌々月 | 100,000円 | 新しい取引がなければ前倒しの効果は続かない | 元の不足原因と通常の利益を確認 |
この例はペイトナーの貸付返済表ではなく、将来入金の二重計上を防ぐ資金繰りです。毎月同額を10%と固定250円の仮定で12回売ると、費用だけで123,000円になります。毎回の不足を新たな売却で埋める状態なら、回収サイト、利益率、固定費、取引先との支払条件なども見直す必要があります。
よくあるトラブルと、窓口へ伝える情報
ペイトナーについて問い合わせる際は、案件番号、対象債権、必要資金、期日、提出・契約・振込のどの工程にいるかを伝えます。
見積りが希望より高い
低い広告表示が自社へ適用されるとは限りません。対象額・期日・方式・売掛先を同じ条件にそろえた別の見積りと比較し、追加費用を含む最終手取りを見ます。費用が高い理由の説明を確認することと、説明があれば必ず利用すべきという判断は別です。契約前なら、署名の有無と申請状態を確認して意思決定します。
書類を送ったのに進まない
どの資料が不足か、提出した期間・名義・請求番号が合うかを確認します。面談・署名・本人確認など、書類送信以外の工程が残っている場合もあります。最短の時間が過ぎたことだけで契約や入金が成立したと判断せず、現在の工程を窓口へ確認し、必要な支払期限を具体的に伝えます。
審査に通らない
非公開の基準を推測で断定しません。資料不足、対象外、未確定の債権、既存譲渡など修正できる事実があるかを整理します。再申請の前に情報を正しくし、同じ債権を別会社へ重複売却することは避けます。審査結果を偽るための書類加工や架空請求書の作成は、資金繰りの解決策ではありません。
契約後に入金がまだ見えない
電子署名が完了したか、振込案内の名義・口座が正しいか、銀行の反映が済んだかを確認します。着金予定と支払先への送金期限を記録し、担当者に状況を照会します。通信エラーや処理中の状態で同じ契約を繰り返す前に、成立している契約番号があるかを確認します。
売掛先の支払が予定と違う
入金日、金額、値引き、相殺、部分入金などの事実を整理し、契約の連絡手順に従います。費用を引いた手取りと回収対象額は同じではありません。倒産、不払い、申請情報の誤り、自社が回収金を保有している状態を分け、自己判断の送金停止や対象債権の再売却で対応しないようにします。
他社と比較するための見積り依頼メモ
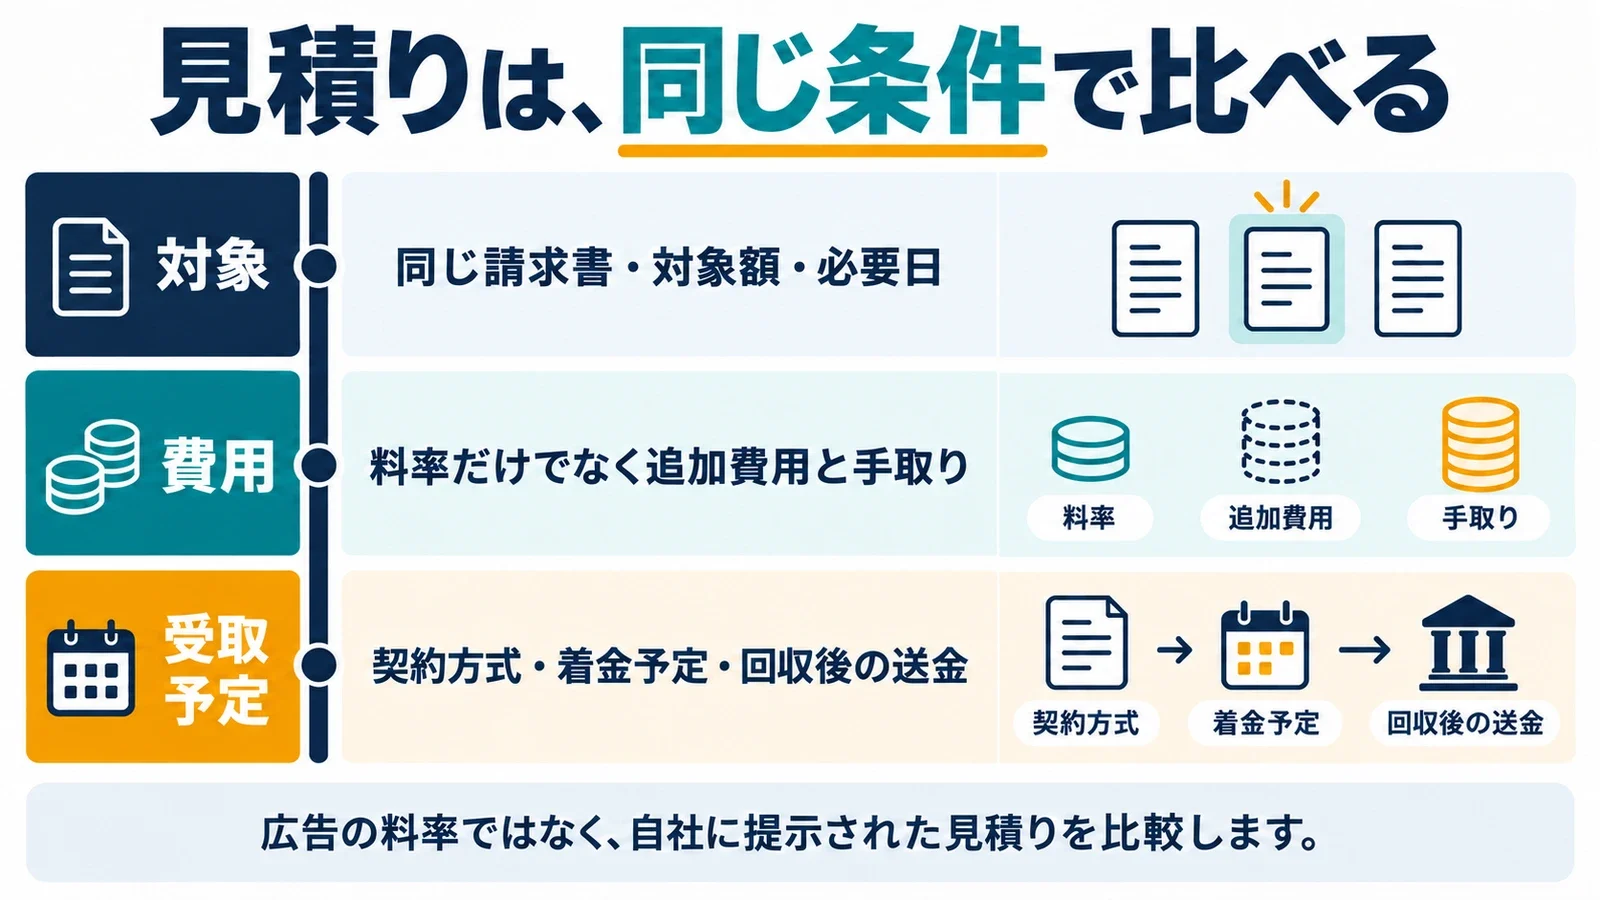
「ペイトナーについて、法人/個人事業主として相談します。売掛先は○○、請求額○円、確定した入金予定日は○月○日、必要な手取りは○円、資金が必要な期限は○月○日です。既存譲渡の有無は○○です。対象額、方式、総費用、手取り、追加書類、契約と着金の目安、回収後の送金条件を教えてください」。これは確認事項のひな形で、特定の料率や承認を保証する申請文ではありません。
回答を比較するときは「安いですか」だけではなく、受取額と日付をそろえます。相手の回答が見積り条件なのか、一般説明なのかも記録します。契約文書にない約束を過去の紹介記事から足さず、変更がある場合はその内容が正式な見積りと契約に反映されているかを確認します。
公式の相談・申込みと最後の確認
ペイトナーの公式案内・申込入口で、現在の対象者・書類・費用を確認してください。無料相談・見積り・会員登録と、債権譲渡契約は別の段階です。この記事は契約書の個別審査や金融・法務の監修を済ませた実体験レビューではありません。
最後に、対象債権が実在し未譲渡か、受取額が必要額を満たすか、今日の着金だけでなく将来の支払計画が崩れないか、回収金の送金を守れるかを確認します。曖昧な責任条項や実質的な借入れを疑う条件は、署名前に説明を求め、必要に応じて専門家・公的相談窓口で確認してください。
自社の見積りへ置き換える資金繰り演習
ペイトナーへの相談前に使う練習です。費用モデルの公式表示と、ここで説明用に仮定する料率10%・固定費250円を区別してください。特定の条件で承認される、今日振り込まれるという見込みではありません。小数の端数は計算説明用に丸めており、正式な見積りの端数処理は別に確認します。
必要額から買取対象額を逆算する
必要な手取りが65,000円なら、対象額をそのまま65,000円とすると費用分だけ不足します。単純な仮定式では「対象額=(必要手取り+固定費)÷(1−料率)」です。今回の仮定では約72,500円の債権を資金化し、費用約7,500円を引いて必要額を確保する関係になります。
ただし一部買取ができるか、最低金額を満たすか、承認額がいくらかは商品と審査によります。算式に入る額を自由に選べる契約とは限りません。売却できる債権が不足しているなら、計算上の必要額だけを請求書へ書き足すのではなく、必要支出の時期や正当な別の調達方法を見直します。
値引きが入る請求書をどう説明するか
額面100,000円の請求に、品質調整や契約上の値引きが仮に4,000円残っているとします。満額が確定した債権という説明と違うため、申請前に事実と裏付けを伝えます。売掛先が支払う予定額、確定していない部分、合意日を整理し、ペイトナーがどの部分を対象にできるか確認します。
請求書のPDFが作れることと、売掛先がその額を支払う義務を認めていることは同じではありません。口頭のやり取りしか残っていない場合は、相手へ事実確認を求めるなど正当な記録を整理します。見積りを有利に見せるために争いを隠したり、金額を修正して別の請求書として出したりする対応はしません。
複数債権のうち何を売るか
請求書Aが100,000円で30日後、請求書Bが60,000円で60日後に入金する仮定を置きます。必要額は65,000円です。Aだけ、Bだけ、一部ずつという選択を計算上比較できますが、各債権の承認・部分売却の可否・料率は別々に確認します。Bの入金が遠いから必ず同じ料率という扱いにはなりません。
比較票には、売掛先名、請求番号、額面、期日、対象額、手取り、費用、未売却額、回収先を一行ずつ記録します。見積り中の債権と契約済みの債権を分けることが重要です。複数会社から見積りを取っても、ひとつの債権を重ねて売却できる意味ではありません。契約が成立したら、他の担当者への状況共有と自社台帳の更新を行います。
実際の費用を粗利益と突き合わせる
対象となる仕事の売上を100,000円、直接の仕入れ・外注等をその80%と置くと、単純な粗利益は20,000円です。前倒し費用を10,250円とすると、粗利益に対する割合は51.2%です。費用が売上の10%でも、利益から見た負担は同じ割合ではありません。さらに家賃・管理費・税等を払う前の比較であることにも注意します。
これだけで取引の是非を断定するのではなく、今日必要な支払を守る価値と、繰り返したときに残る利益を比較します。資金化によって確実に追加利益が出ると想定して表を埋めず、実際の受注・支払予定を使います。資金不足が毎回同じ理由で起こるなら、取引先との入金条件、仕入先への支払条件、価格設定の見直しも必要です。
契約成立後の担当者引き継ぎ
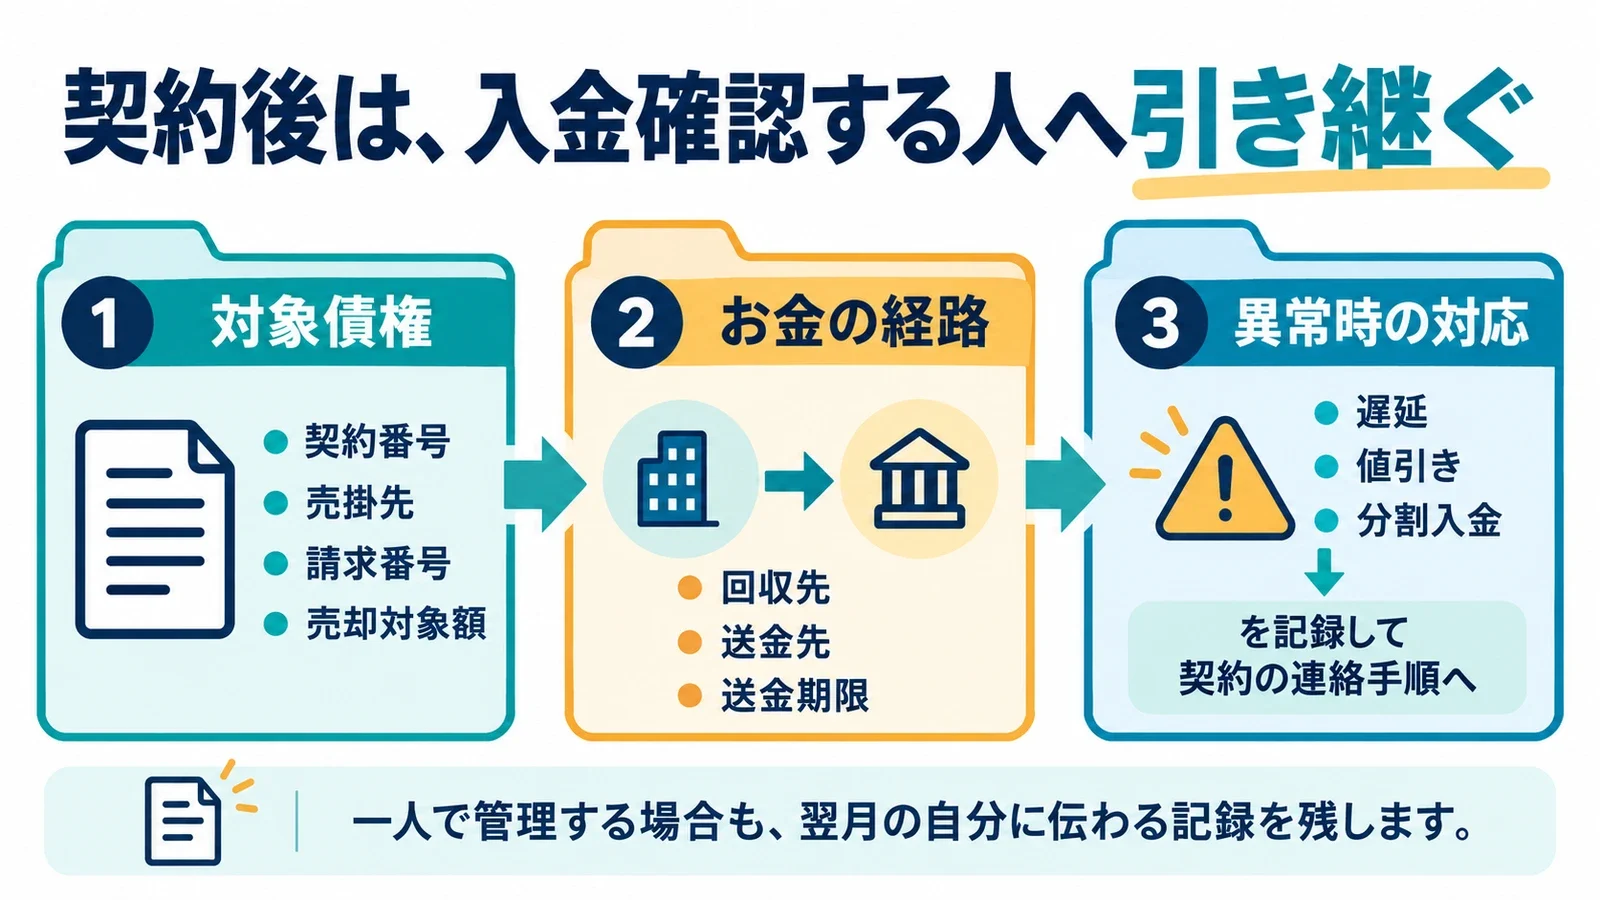
ペイトナーで債権を売却したら、営業担当が申込みを終えただけで経理の処理まで済んだとは扱いません。契約番号、売掛先、請求番号、売却対象、回収先、送金義務、期日、異常時の連絡先を、実際に入金確認する人へ渡します。個人事業主が一人で管理する場合も、翌月の自分が見ても分かる記録にします。
二者間方式で自社が回収する契約なら、売掛先から届く入金のうち売却対象分を自由な売上入金として再使用しないよう区別します。三者間方式等で直接買取会社へ払う契約なら、自社口座へ入ってこない予定を通常の入金として残さないようにします。どちらも売却した対象額と手取り額が異なるため、銀行残高だけを見て残る債務・権利関係を判断しません。
入金が分割された場合
売掛先から満額の予定に対して一部のみ振り込まれたなら、入金日時、金額、残額の予定と理由を記録します。ペイトナーとの契約でどの額をいつ送金・報告するかを確認し、自分の都合で不足分を差し引いた額だけ送ると決めないようにします。支払遅延、争い、倒産、相殺は原因が異なり、契約上の連絡と責任の範囲も一緒とは限りません。
ノンリコースという名称だけで、事実説明や回収金の送金義務、契約違反の責任までなくなるわけではありません。売掛先の信用リスクを誰が負うかと、自分が正しい資料を出して契約を守る責任を分けて読みます。判断が難しい条項は、署名後に初めて調べるより、署名前に文書で説明を求める方が整理しやすくなります。
見積りを断る・再相談するときの確認
ペイトナーへ書類を送った後でも、提示条件が必要額や期日に合わないことがあります。無料相談、見積り、契約前の同意、契約後の取消しは同じ段階ではありません。まだ署名していない場合は見積りの有効期限と、断る場合の連絡方法・費用の有無を確認します。すでに契約が成立した場合は、広告にある「無料相談」から取消しも無条件無料と推定しません。
再相談で別の債権を出す場合には、前回から変わった額、期日、資料、既存契約の状態を説明します。見積りを取ったことだけで債権が譲渡されたと決めつけず、成立の証拠を確認します。一方、署名済みの契約を未成立と思い込んで別会社へ売ることも避けます。相談の履歴と契約文書の管理が、複数候補を比較する際の基本になります。
契約前に担当者へ聞く具体的な質問
聞くこと | 必要になる判断 |
|---|---|
今回の買取対象額と入金額を別々に示してほしい | 希望する手取りが確保できるか |
表示料率以外の費用をすべて知りたい | 追加書類・登記・振込等を含めた総費用を比較する |
書類が揃った後の次の工程は何か | 最短表記と自社の着金予定を分ける |
取引先への通知や承諾はどの場面で必要か | 通常時と例外時の手順を確認する |
回収が遅れたときの連絡・責任はどうなるか | 信用リスクと申請者の義務を分ける |
売却後の経理処理に渡す資料は何か | 自社の台帳・送金予定を整える |
これらはペイトナーの個別の契約回答を代筆したものではありません。回答に不明点が残った場合は、正式な見積りと契約文書で確かめます。ここまで整理したうえで、売却対象、費用、受取日、将来の資金繰りが目的に合うか判断してください。
休日審査の表記差について(2026年10月2日確認)
ペイトナーの公式トップには、審査後の振込は土日祝を含め365日可能という説明と、審査自体は365日実施していないという注記があります。一方、公式の土日解説には休日を含む10〜19時の審査という説明があります。受付・審査・契約・振込を分け、今回の審査日程を窓口で確かめる必要があります。旧解説だけから「休日も必ず審査される」とは判断できません。[4][5]