バンドルカードは、アプリで発行できるVisaプリペイドカードです。基本は先に残高を入れて使うカードですが、「ポチっとチャージ」という後払いの入金方法もあります。買い物の代金を立て替えるというより、まずカードの残高を用意し、そのチャージ代金と手数料を後で支払う仕組みです。
初めての人が間違えやすいのは、「カードが作れる=後払いも必ず使える」「残高へ入金する=後払い代金を支払う」「商品を返品する=チャージも取り消せる」という3点です。いずれも同じではありません。この記事では、利用条件、費用、申し込み、買い物、後日の精算を別々に説明します。
情報確認日:2026年10月1日。公開されている公式資料に基づく解説で、編集部による審査・購入・入金の実測ではありません。アプリの表示や提供事業者によって手続きが異なる場合は、その取引の案内を確認してください。
まず結論:向いている用途と、できないこと
検討しやすいのは、対応するネットショップなどで買い物をしたいけれど、クレジットカード番号を持っていない場合です。ポチっとチャージが承認されれば、先に残高を用意し、後でその金額と手数料を支払えます。ただし、使う店舗とカード形態の対応を、チャージ申込前に確認する必要があります。[1][2]
銀行口座へ家賃を振り込むための現金を得る機能ではありません。アプリの残高をATMで引き出したり、未使用のチャージを払い戻したりする使い方を前提にしないでください。支払い方法にATMが登場するのは、主に自分が後払い代金を精算する側の話です。[1][3]
希望すること | 最初に確認する点 |
|---|---|
ネットで日用品を買う | 店がVisaプリペイドの決済に対応するか |
店頭で支払う | 物理カードか、対応端末のGoogle Payを用意できるか |
今の現金を使わず残高を用意する | ポチっとチャージの年齢確認・審査・費用 |
買い物代金を何か月かに分ける | ポチっとチャージは分割払いではない |
残高を後払いの精算に使う | 残高からは精算できない |
バンドルカードとポチっとチャージの役割を分ける
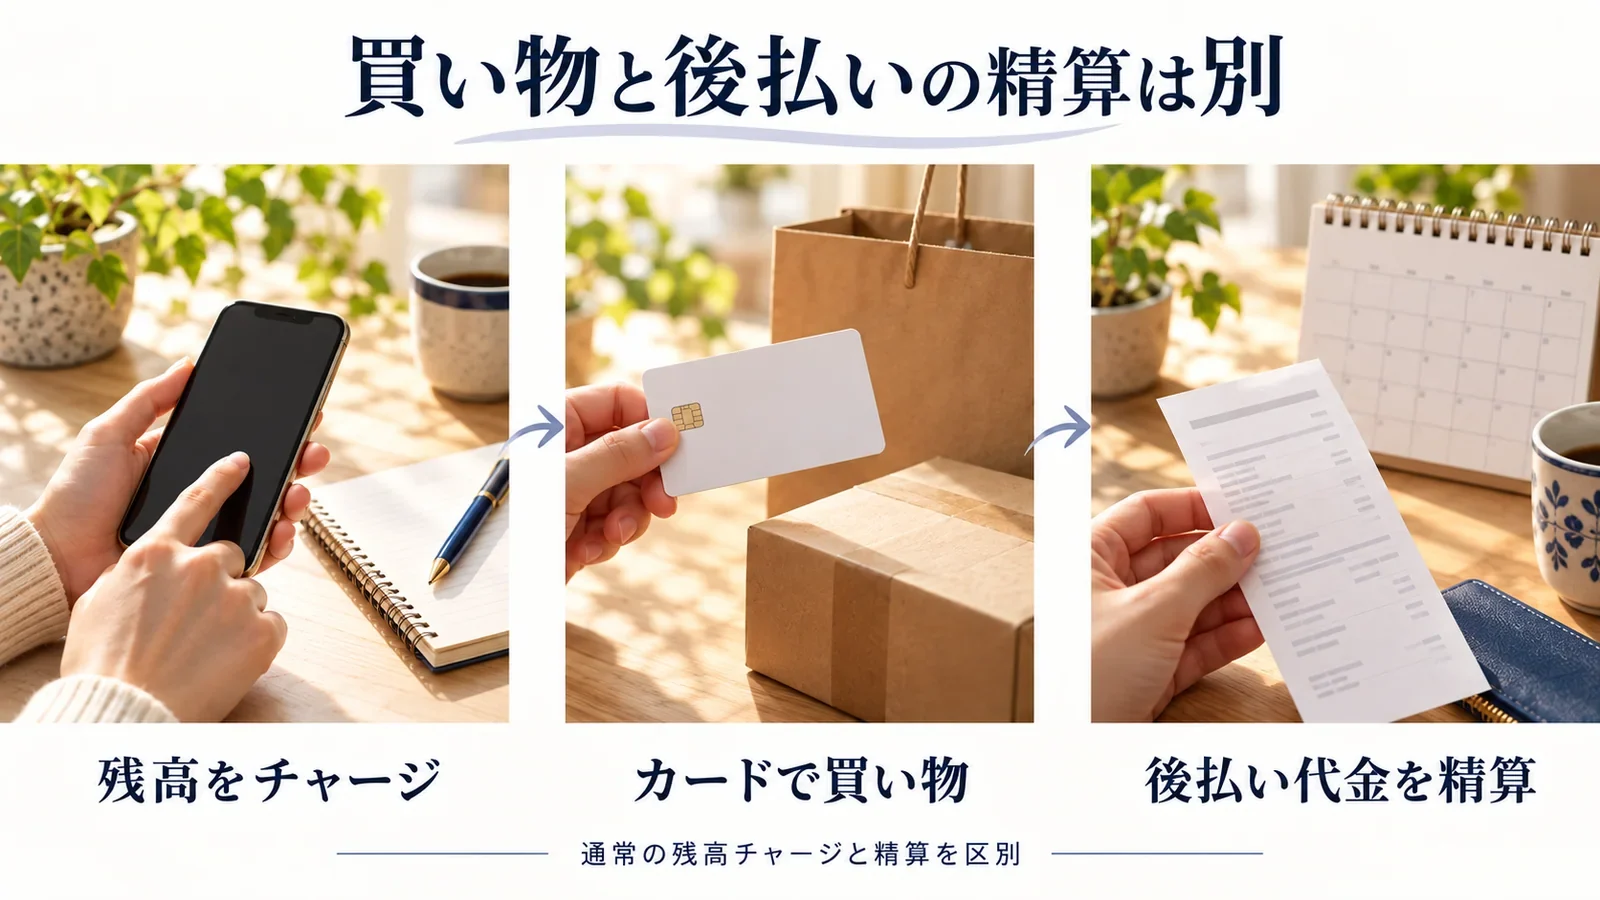
バンドルカードは「買い物に使う器」、ポチっとチャージは「その器へ残高を入れる方法のひとつ」と考えると理解しやすくなります。自分の現金をコンビニ等からチャージする方法と、後払いで残高を入れる方法を、同じアプリの中で選べます。
自分のお金を5,000円入れて買い物するなら、その残高を使います。一方、ポチっとチャージで5,000円入れると、カード残高5,000円に加えて、後日支払う5,000円と手数料の予定が発生します。画面に残高が表示されても、そのすべてが自分の手元にある現金と同じ性質とは限りません。[4]
商品の代金をお店に支払うときは、カード残高から減ります。後払い代金を精算するときは、アプリのポチっとチャージの支払い案内を使います。この2種類の支払いを区別して記録すると、「買い物は終わったけれど、後払い代金は未払い」という状態を把握できます。
さらに、カードの基本的なチャージ上限と、ポチっとチャージで承認される金額も別です。カードの仕様に大きな残高上限が書かれていても、その金額を丸ごと後払いで入金できる意味ではありません。
カードの種類:ネット・店頭・海外で違いがある
公式仕様では、バーチャル、リアル、リアル+の3種類が案内されています。バーチャルはアプリにカード番号などが表示される形で、基本はオンラインのVisa加盟店に使います。リアルカードは国内の実店舗にも、リアル+は海外の実店舗にも対応範囲を広げる形です。ただし、各形態とも対象外の加盟店や支払いがあります。[1]
カード形態 | 主な使い道 | 準備の違い |
|---|---|---|
バーチャル | 国内・海外の対応ネット決済 | アプリで発行 |
リアル | 国内の対応実店舗とネット決済 | 別途発行と受け取りが必要 |
リアル+ | 海外の実店舗を含む対応決済 | 本人確認などの発行条件を確認 |
バーチャルの発行は無料です。公式仕様の物理カード発行費用は、リアルが300円または400円、リアル+が600円または700円と案内されています。自分が選ぶカードの申込画面で金額を確認してください。カード発行費用と、ポチっとチャージの手数料は別です。[1]
ネットだけで使いたいなら、物理カードが本当に必要かを先に考えます。店頭で使いたいなら、カードの配送を待つ方法か、自分の端末で対応するスマホ決済を設定できるかを確認します。「アプリはすぐ発行できる」という説明だけを見て、物理カードも今日届くと予定しないでください。
年齢条件:カード発行と後払いの条件は同じではない
カード自体は13歳以上が対象で、未成年の利用には保護者の同意が必要と案内されています。一方、ポチっとチャージは満18歳以上が対象で、初回の年齢確認が必要です。カードがすでに使えている13~17歳の人が、同じ条件で後払いも使えるわけではありません。[5][6]
年齢確認には、対応する通信キャリアの登録情報、銀行の登録情報、本人確認書類などを利用する方法があります。対象となるキャリア・銀行・書類は公式の年齢確認ページで確認します。家族が回線を契約している場合など、自分の年齢と契約情報の関係が分からないときは、事実に合う手続き方法を選んでください。[6]
「本人確認書類なし」と紹介される場面があっても、何の確認も行われない意味ではありません。書類提出以外の情報で年齢を確認する場合があります。年齢確認、SMS認証、後払いの利用審査はそれぞれ別の役割なので、ひとつ終わっただけで残りも完了したと考えないようにします。
年齢確認を完了しても、希望する額の承認は保証されません。2回目以降に年齢確認が不要であることと、次のチャージも必ず通ることは別です。申込結果を見てから、買い物の決済へ進みます。
ポチっとチャージの上限:最大5万円と初回の金額を混同しない
ポチっとチャージは3,000円から、利用者ごとに表示される申込可能額の範囲で申し込みます。最高50,000円という案内は、誰でも初回から50,000円を利用できるという約束ではありません。現在の自分の上限と、すでに申し込んだ未払い分を確認してください。[7]
利用状況などによって上限が変わる場合があり、過去の支払いを終えた後も同じ枠が続くとは限りません。枠が小さいことを理由に、他人のアカウントを使ったり、複数の名義で申請したりしないでください。「承認額を増やす裏技」といった情報は、正しい申込条件の代わりにはなりません。
残高不足を防ぐために必要額を見積もることは重要ですが、申込可能額を使い切る必要はありません。商品代8,900円に送料600円なら合計9,500円です。現在の残高が500円あれば不足は9,000円であり、上限が30,000円あることを理由に30,000円を申し込むと、使わない残高と大きな支払予定が残ります。
「利用できる金額」「必要な金額」「翌月払える金額」は、同じではありません。実際に申し込む額は、買い物総額からすでにある残高を引き、その金額と手数料を払えるか確認して決めます。
手数料の一覧と支払総額
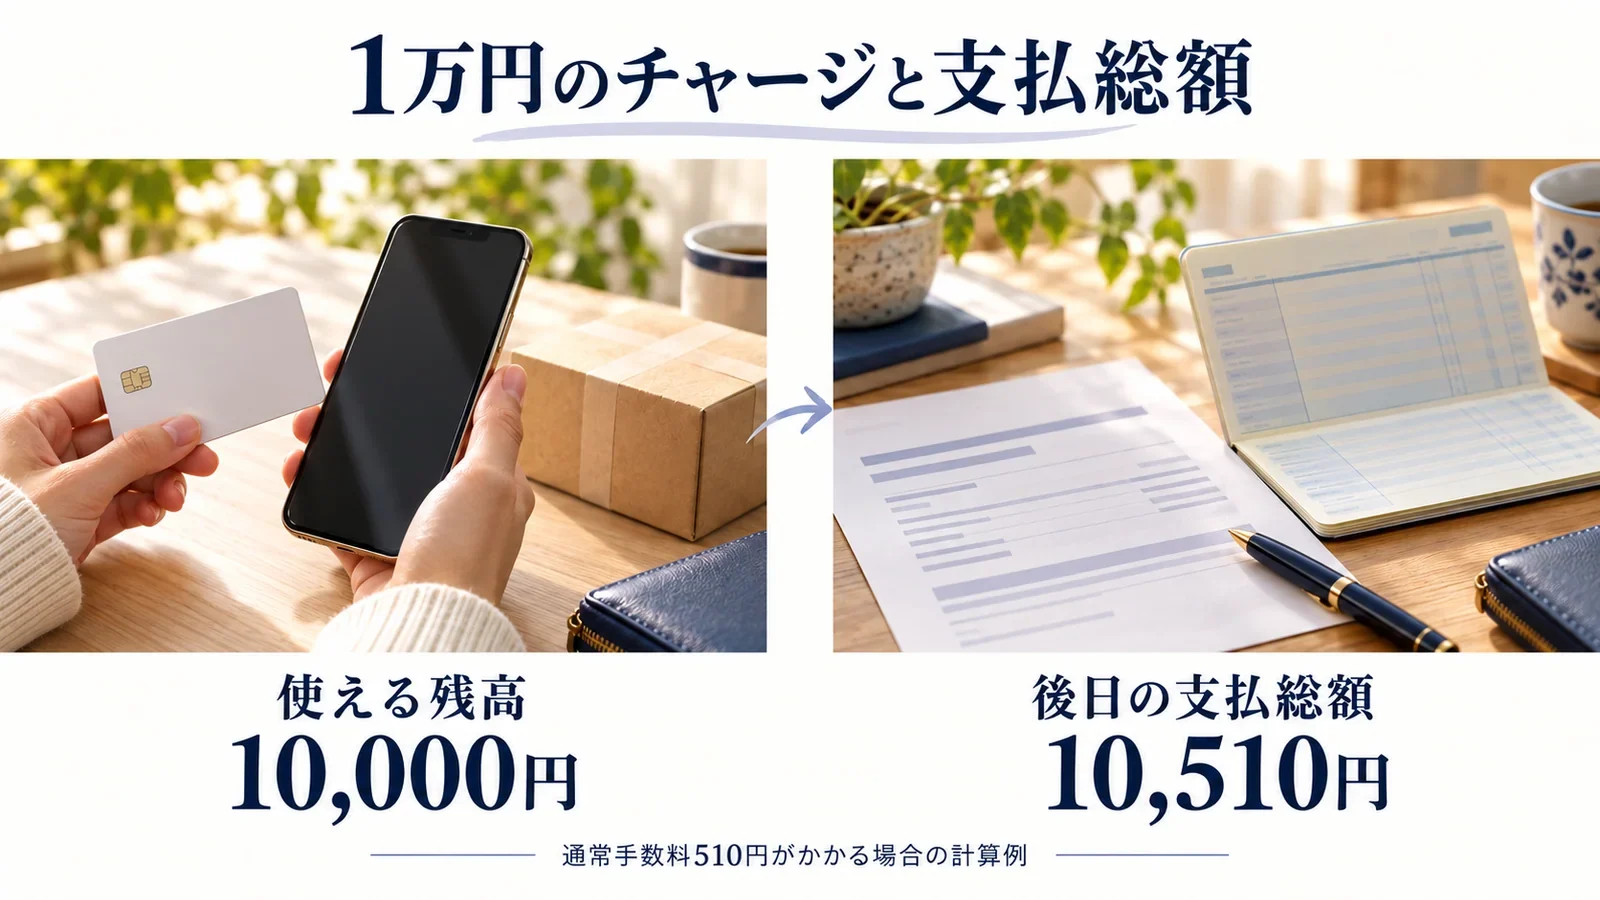
ポチっとチャージの手数料は、申込金額帯に応じて1回ごとに発生します。手数料は買い物に使えるカード残高へ加算されず、後日の支払額に加わります。[4]
1回の申込額 | 手数料 | 表の上限額を申し込んだ場合の支払総額 |
|---|---|---|
3,000~10,000円 | 510円 | 10,510円 |
11,000~20,000円 | 815円 | 20,815円 |
21,000~30,000円 | 1,170円 | 31,170円 |
31,000~40,000円 | 1,525円 | 41,525円 |
41,000~50,000円 | 1,830円 | 51,830円 |
総額欄は編集部の加算例です。10,000円を申し込むと、買い物に使える増加分は10,000円、後払い代金の精算は10,510円となります。「510円を差し引いた9,490円しか使えない」という計算ではありません。期限を過ぎた場合などは、表示される実際の請求額を確認します。
同じ1万円でも、申込回数で費用は変わる
10,000円を1回申し込むなら、手数料は510円です。一方、5,000円を2回申し込み、それぞれ510円かかる場合は、手数料合計1,020円、支払総額11,020円です。必要な残高が同じでも、申込回数で510円の差が出ます。
ただし、この計算は必要額を超えたチャージをすすめるものではありません。今必要な5,000円のために「後でまた使うかもしれない」と10,000円を申し込むと、後で使わなくても10,510円を用意する必要があります。先の買い物が確定していないなら、手数料の節約だけで申込額を増やさないでください。
少額利用は、金額に対する負担割合にも注目
3,000円に510円がかかる場合、手数料は利用額の17%、10,000円に510円なら5.1%です。これは単に手数料を申込額で割った編集部の計算で、融資の利率や法的な分類を示すものではありません。同じ510円でも、少額の買い物ほど相対的な負担が大きいことが分かります。
買いたい店が、直接利用できる別の後払いにも対応しているなら、その条件も確認する価値があります。対応店・支払方法が異なるため、手数料だけで一律の順位はつけられませんが、「商品を買うために残高を用意する」という追加工程に費用があることは把握しておきましょう。
登録前の準備:端末・電話番号・買い物の総額
公式仕様に記載される対応端末・OSを確認し、自分がSMSを受信できる携帯電話番号を用意します。登録する情報は本人のものを使い、アプリの認証番号やログイン情報は第三者へ渡しません。物理カードを発行する場合は配送先などの確認も必要です。[1][5]
買い物については、商品代だけでなく送料・サービス料を加えた最終額を確認します。ネットショップによっては最低注文額や別の手数料があるため、商品ページの価格と、注文確定前の総額は一致しないことがあります。
さらに、残高を入れる前にその店のカード決済条件を確認します。Visaマークがある店でも、プリペイド、カード形態、本人認証、対象商品などの条件で決済できない場合があります。カード番号があるだけで、全支払いに対応すると考えないことが重要です。
アプリ登録からポチっとチャージの申込みまで
1.公式案内から正規アプリを入れる
記事末尾の公式ページから端末向けのアプリへ進みます。検索広告やSNSで見かけた代理登録業者に、本人の電話番号やSMSを渡して作ってもらう必要はありません。登録と精算に使う端末を自分で管理してください。
2.SMS認証など、カード登録を完了する
新規登録画面の案内に従い、電話番号、生年月日、ユーザー情報などを登録します。バーチャルカードが発行されたら、カード番号・有効期限などの表示と、現在の残高を確認します。ここまでで発行されたのはカードであり、ポチっとチャージの承認ではありません。[5]
3.チャージ方法からポチっとチャージを選ぶ
公式手順では、アプリのチャージからポチっとチャージの申込みへ進みます。氏名、電話番号、メールアドレスなどの必要情報を入力し、初回の年齢確認、利用規約への同意、SMS認証などを行います。古い記事の画面名と異なる場合は、現在のアプリ表示を確認してください。[8]
4.申込額・手数料・期日を確認して申請する
申込可能額を確認し、必要な金額を入力します。最後の確認画面で、増えるカード残高、後日の支払総額、期限をそれぞれ見ます。金額を変えて試した場合は、確定する画面に残っている額が本当に希望する金額かも確認してください。[8]
5.結果と残高反映を確認して買い物する
チャージが完了したことを確認してから購入へ進みます。ボタンを押した直後の通信エラーなどで結果が分からない場合は、先にアプリの履歴と残高を確認します。結果が不明のまま同じ申込みを繰り返すのではなく、未完了なのか完了済みなのかを切り分けてください。
ネットで買うときのカード情報と3Dセキュア
ネットショップでは、対応するカード払いを選び、アプリに表示されるカード番号、有効期限、名義表記、セキュリティコードなどを入力します。入力する値はそのカード画面に従い、実名や通称を自己判断で別の表記へ置き換えないようにします。
店が3Dセキュアに対応している場合、認証番号を使った本人認証が必要になることがあります。カード番号とセキュリティコードが正しくても、追加の本人認証が完了しなければ購入できない場合があります。公式の3Dセキュア案内を確認し、認証番号は自分の注文画面だけに入力します。[9]
たとえば、商品9,800円、送料550円の注文では、必要残高は10,350円です。10,000円の残高だけでは足りません。残高が不足するときは、さらに後払いを追加する前に、注文の送料、数量、配送オプションを確認します。不要なオプションを外すことで、追加費用を避けられる場合があります。
店頭で使う場合:AndroidとiPhoneを同じ条件にしない
バンドルカードは、対応するAndroid端末でGoogle Payを設定するとVisaのタッチ決済を利用できます。一方、公式ヘルプではApple Payに対応していないと案内されています。「スマホで発行できるカードだから、iPhoneも同じタッチ決済ができる」と推測しないでください。[10]
対応端末であっても、店側の端末が対応していること、スマートフォン側の設定が完了していること、残高が足りることが必要です。Google Payを設定しただけで、ポチっとチャージの審査や残高の用意まで完了するわけではありません。
物理カードを使う場合はカード形態の対応範囲と、到着・利用開始の条件を確認します。店頭で決済を断られたときは、「Visaを受け付けない」のか、「そのカード形態や決済方法が対象外」なのかを区別してください。現金しか受け付けない店で、アプリの画面を見せてもカード決済へ変えられるわけではありません。
使えない店舗・支払いと、海外利用の費用
公式仕様には、公共料金、一部の定期支払い、高速道路料金など、利用できない支払いが案内されています。ガソリンスタンド・宿泊施設などもカード形態により条件が異なるため、予約や移動に関係する支払いでは事前確認が必要です。暗証番号が必要な端末や本人確認が必須のサービスについても、カードの形態に合った条件を確認します。[1]
海外利用では事務手数料があり、公式仕様は通常4.5%、一部加盟店では3%と案内しています。海外の店だから外貨建て、日本語サイトだから国内取引、と単純に判断できない場合があるため、購入先と決済通貨の両方を見ます。[1]
編集部の計算例として、海外事務手数料4.5%の対象となる10,000円相当の決済なら、同費用は450円相当です。ポチっとチャージで残高を用意していれば、そのチャージ費用とは別に考えます。実際の換算方法や金額は取引明細に従ってください。
サブスクリプションのように継続して請求されるものは、初回の決済が通ったかだけで判断しません。次回の料金変更、対象外の継続払い、更新日の残高不足も確認します。使えるか分からない定期契約のために先に大きくチャージすると、用途がなくなっても支払いだけが残るおそれがあります。
後日の支払いは翌月末まで。一括で精算する
ポチっとチャージのチャージ額と手数料は、翌月末までに支払います。公式ヘルプで案内される方法は、コンビニ、セブン銀行ATM、ネット銀行、銀行ATMのペイジーです。アプリの支払い画面でその請求に利用できる方法を確認します。[3]
分割・リボ払いはできません。複数の申込みを回数ごとに払ったり、自分で指定した一部金額だけを払ったりする方法とも異なります。「翌月払い」と「毎月少しずつ返せる」を混同しないでください。期日に必要なのは、その画面に示される一括の支払金額です。[11]
10月中の申込みなら、基本の期限は11月末という関係です。10月1日と10月31日では、同じ11月末まででも用意できる期間が異なります。期間の長さだけで判断せず、その間に給料や他の請求が何回あるかを書き出してください。
支払い手順で、チャージ用の番号を選ばない
公式手順ではアプリの「支払いへ」、またはポチっとチャージの支払いタブから方法を選びます。ここで自分の現金をカードへ入れる通常の「コンビニチャージ」を選ぶと、後払い代金の支払いにはなりません。[3][12]
コンビニへ行く前に、画面に「ポチっとチャージの支払い」が表示されていること、金額が手数料を含む請求総額であることを確認します。手続き後はレシートを保管し、アプリ側の精算状況も確認してください。
セブン銀行ATMを使う場合も、「お金を引き出す」「カードへチャージする」「後払い代金を払う」は別の操作です。ATMが近くにあるからという理由だけで手順を推測せず、アプリから発行される支払い案内に従います。
未使用残高・返品・キャンセル:支払額が減るとは限らない
一度申し込んだポチっとチャージは、残高を使ったかどうかにかかわらず取り消せません。10,000円を入れて3,000円しか使わなかった場合も、「使った3,000円と手数料だけ払う」という精算にはなりません。[13][14]
また、カード残高からポチっとチャージ代金を精算することはできません。未使用の7,000円が残っていても、支払い方法として案内された別の手段で、チャージ額と手数料を用意する必要があります。残高が残ると資産があるように見えますが、支払日に必要な現金とは分けて考えます。[15]
商品の返品は購入店の手続きです。店が受け付けた後、カード決済の取消し・返金がどう反映されるかを確認します。それによってカード残高が戻る場合でも、チャージ申込み自体の取消しとは異なります。返品代金が戻る予定を理由に、後払いの支払期限を自分で延長しないでください。
購入店との話し合いでは、注文番号と返品受付番号、カード側の履歴では決済日と金額を使います。先に店で返品が受け付けられたか確認し、その後カードの反映状況を確認すると、問い合わせの行き違いを減らせます。
承認されない・追加できないときの確認順
ポチっとチャージが使えないときは、年齢確認未完了、対象年齢、現在の申込可能額、過去の未払い、支払いリクエストの処理状況などを順に確認します。公式ヘルプは、以前の未払い分や上限への到達、銀行等の支払いリクエスト取消しが未完了のケースを案内しています。[16]
状況 | 確認すること |
|---|---|
初回の申込みに進めない | 満18歳以上で、年齢確認が完了しているか |
少ない額しか入力できない | 自分の現在の申込可能額と既存申込分 |
前は通ったのに今回は通らない | 前回の結果を今回の保証にしない |
支払ったのに使えない | 支払い反映や未完了の手続きがないか |
銀行支払いをやめた後に申込めない | 支払いリクエストの取消しが処理中でないか |
残高はあるのに店で通らない | カードの対象店・残高・本人認証・決済状況 |
後払いの不承認と、カードを店で使えない問題を区別することも大切です。チャージが承認され、残高が増えた後に店で断られたなら、まずカード決済の対応範囲を見ます。同じチャージをさらに繰り返しても、店の非対応は解決しません。
審査に通る確率や、初回に通りやすい金額は、編集部が測定していません。根拠なく「3,000円なら必ず通る」と決めつけず、現時点のアプリ案内を確認します。必ず使える前提で、他の支払手段を持たず店へ行く予定も避けたいところです。
支払いが遅れそうなときと、問い合わせ先の選び方
支払期限を過ぎた場合は、現在の請求と利用できる精算方法を確認します。期限超過が一定期間続くと、セブン銀行ATMが選べない場合など、当初の案内と異なる扱いがあります。以前保存した画面だけで払わず、最新のアプリの支払い案内を使います。[3]
ポチっとチャージの提供事業者は、公式ヘルプでセブン銀行とGardiaが案内されています。自分の提供事業者はアプリのポチっとチャージの支払い画面で確認します。支払いに関する問い合わせは、カードの一般サポートではなく、表示される提供事業者の窓口へ行います。[17]
困っていること | 最初に見る窓口 |
|---|---|
商品が届かない・返品したい | 購入店 |
カード・アプリの操作や決済履歴 | バンドルカードのヘルプ |
ポチっとチャージの支払い・期限 | 自分の提供事業者の窓口 |
SMS・年齢確認が進まない | その操作に対応する公式FAQ |
連絡するときは、申込日、チャージ額、支払期限、支払い済みならその日時と控えを整理します。これは支払猶予を約束するものではなく、請求に関する状況を正しく伝えるためです。「カードのサポートに送れば、提供事業者へ自動で話が通る」とは考えないようにしてください。
キャンペーンの募集期間と適用条件を確認する
手数料の還元がある場合も、通常料金がなくなった意味ではありません。対象通知を受け取った人、初回利用、登録期間、利用までの日数、期限内の精算など、個別の条件がある場合があります。還元の原資がすぐ手に入る前提で支払い計画を立てないでください。
過去の公式案内には、2026年7月17日から10月16日の新規登録者のうち、通知を受け取った対象者が、登録後30日以内の初回利用と期限内の支払いなどを満たす手数料還元キャンペーンがありました。2026年10月21日時点で、この新規登録の対象期間は終了しています。対象期間内の登録者も、通知と個別の適用条件を確認してください。全員が無条件で対象になるものではなく、対象は初回1回分で、還元は残高の進呈です。[18]
参加を判断する場合は、まず必要な買い物であるか、その通常料金でも支払えるかを見ます。その後で自分に通知が届いているか、期間や条件を満たすかを確認します。記事を公開する時期によって終了している可能性があるため、公式の最新キャンペーンと自分の通知を優先してください。
利用例:食料品の購入、通販の送料、翌月の生活費
食料品が必要だが、家賃用の現金と混同しない
店頭の食料品購入に使いたい場合は、その店で自分のカード形態・タッチ決済が使えるかを確認します。家賃の銀行振込には使えないため、「残高が増えたので必要なお金が全部解決した」とはなりません。目的が買い物か現金の支払いかを分けると、選ぶ手段を間違えにくくなります。
通販の不足額だけを計算する
商品7,700円、送料550円、現在のカード残高1,250円なら不足は7,000円です。7,000円のチャージに510円かかる場合、後払いの支払額は7,510円です。買い物に必要な8,250円と、今回新しく生じる7,510円の請求は違うため、家計に両方を別の支出として重複計上しない工夫も必要です。
翌月に払えるか、固定費から逆算する
翌月の収入が180,000円、家賃・食費・通信費などが140,000円、既存の請求が30,000円なら、余る予定は10,000円です。新しいチャージ10,000円に手数料510円がかかれば、そのままでは510円不足します。利用可能額が20,000円表示されても、家計上20,000円使えることにはなりません。
これらは編集部の仮定による計算です。収入が不確定な場合は、予定通り入らなかったときも考えます。枠の大きさや還元より、期限までの支払総額を確保できるかを優先して判断してください。
Paidy・ワンバンクとの違いを簡単に整理
Paidyは対応店のレジであと払いを選ぶ方式です。バンドルカードのポチっとチャージは、カード残高を先に用意してカードの対応店で使う方式です。買いたい店のペイディ対応と、Visaプリペイド対応は別なので、単にサービス名を好きな方へ変えれば同じ店で使えるとは限りません。[19][1]
ワンバンクの通常のあとばらいチャージは、手数料帯がバンドルカードと同じですが、本人確認、カード形態、スマホ決済、家計管理の機能などの条件が違います。料金表が同じでも、使いたい端末や店によって選び方は変わります。[20][21]
比較する場合は、まず利用先をそろえ、その次に必要額と申込回数、最後に後日の支払方法をそろえます。カードの発行だけにかかる時間を、後払い審査から買い物完了までの時間と比較しないようにしてください。
よくある質問
ポチっとチャージを使わないとカードは使えませんか?
いいえ。公式仕様にはコンビニ、銀行系の入金など他のチャージ方法もあります。自分の現金で買い物できるなら、その入金方法の条件を確認できます。後払い機能はカード利用の必須条件ではありません。[1]
13歳以上ならポチっとチャージも利用できますか?
カードの年齢条件と、満18歳以上のポチっとチャージの条件は別です。カードが発行されていても、対象年齢に達していない人は後払いを利用できません。[5][6]
使った商品代だけ、後で払えばよいですか?
いいえ。支払うのは承認されたチャージ額と手数料です。使い残したカード残高があっても、未払いの金額は自動では減りません。
ATMで残高を引き出せますか?
このカードのチャージ残高を現金として払い戻す用途には使えません。ATMによる精算の案内と、現金の引き出しを混同しないでください。
カード残高に支払額を入れておけば自動精算されますか?
されません。カード残高からポチっとチャージの代金は支払えません。アプリの後払いの支払い画面から、案内された方法で精算します。[15]
アプリを消したら請求もなくなりますか?
アプリを削除しても、成立したチャージの支払義務が消えるわけではありません。未払い・返品・残高の状態を整理し、必要な手続きは公式ヘルプで確認してください。
初回の申込みは何円なら必ず通りますか?
必ず通る額を編集部は確認できていません。最低申込額の案内は利用を保証する数値ではありません。現在の条件と申込結果を確認します。
急いでいるなら、先に多めにチャージしてよいですか?
購入店の対応と必要額を先に確認してください。チャージ後に利用先が見つからなくても取消しできず、未使用でも精算が必要です。
公式リンクと、申込前のチェック
申込前に「その店で使える」「必要な残高が分かる」「手数料込みで払える」「精算の方法を区別できる」の4点を確認します。後払いの選択肢自体を比べたい場合は、後払い決済のガイド一覧を確認してください。
上記は公式の通常リンクです。申込みは自分のアプリで行い、金額・期日・提供事業者の表示を確認してから確定してください。